Desde o lançamento, o Plano Brasileiro de Inteligência Artificial costuma ser resumido em um número: R$ 23 bilhões. Para quem dirige uma empresa média e tem um projeto de IA parado por falta de verba, a pergunta seguinte é natural: quanto disso pode chegar até mim, e em que forma?
A resposta está num quadro que quase ninguém comenta, publicado pelo próprio Ministério da Ciência, Tecnologia e Inovação. Este artigo lê esse quadro, explica a diferença entre crédito e recurso não reembolsável, mostra quem opera cada linha e lista o que a empresa precisa ter pronto antes de disputar uma chamada.
O que é o Plano Brasileiro de Inteligência Artificial (PBIA)?
O PBIA 2024-2028 é o plano do governo federal para desenvolver e difundir inteligência artificial no país. Foi lançado durante a 5ª Conferência Nacional de Ciência, Tecnologia e Inovação e recebeu o nome de IA para o Bem de Todos. A página oficial do MCTI fala em investimento previsto de R$ 23 bilhões em quatro anos.
O plano tem duas camadas. As ações de impacto imediato (31, segundo o MCTI) atacam problemas pontuais em saúde, agricultura, meio ambiente, indústria, educação e gestão pública. As ações estruturantes (54) se dividem em cinco eixos, que vão de infraestrutura e supercomputação até regulação e governança.
Um detalhe de leitura: a página oficial diz que o plano mira transformar o país em referência em IA "especialmente no setor público". Isso ajuda a explicar por que boa parte da cobertura fala de supercomputador e serviços ao cidadão. Mas, em dinheiro, o maior eixo é o das empresas.
Quanto o PBIA vai investir em cada eixo?
Na reunião técnica da Comissão de Ciência, Tecnologia e Inovação da Câmara dos Deputados, em 27 de agosto de 2025, o MCTI apresentou o orçamento por eixo. O quadro soma R$ 23,23 bilhões, incluindo as ações de impacto imediato:
| Bloco do plano | Valor previsto | Peso no total |
|---|---|---|
| Ações de impacto imediato | R$ 435,04 milhões | 2% |
| Eixo 1 — Infraestrutura e desenvolvimento de IA | R$ 5,79 bilhões | 25% |
| Eixo 2 — Difusão, formação e capacitação | R$ 1,15 bilhão | 5% |
| Eixo 3 — IA para melhoria dos serviços públicos | R$ 1,96 bilhão | 8% |
| Eixo 4 — IA para inovação empresarial | R$ 13,79 bilhões | 59% |
| Eixo 5 — Apoio ao processo regulatório e de governança | R$ 103,25 milhões | 0,4% |
| Total | R$ 23,23 bilhões | 100% |
MCTI, apresentação do PBIA na reunião técnica da CCTI da Câmara dos Deputados (27/08/2025). Percentuais calculados pela Alliance sobre o total do quadro.
O eixo 4 sozinho responde por quase seis de cada dez reais do plano. Seu objetivo declarado é estruturar uma cadeia de valor de IA no Brasil, em apoio às missões da Nova Indústria Brasil (NIB). Entre os destaques listados estão soluções de IA para desafios da indústria, comércio e serviços, centros de apoio à IA na indústria, aceleração de startups e retenção de talentos.
Atenção a uma inconsistência do próprio documento: no slide de detalhe do eixo 4, o MCTI escreve R$ 14,7 bilhões para 9 ações (R$ 4,4 bilhões para a cadeia de valor e R$ 9,4 bilhões para desafios da indústria). Os dois números estão na mesma apresentação. Aqui usamos os R$ 13,79 bilhões do quadro consolidado, que é o que fecha com o total.
De onde vem o dinheiro do PBIA?
Este é o ponto que muda a conversa. Na mesma apresentação há um segundo quadro, chamado "Fontes dos investimentos". Ele não divide o dinheiro por tema, e sim por natureza: quanto é orçamento, quanto é fundo, quanto é empréstimo.
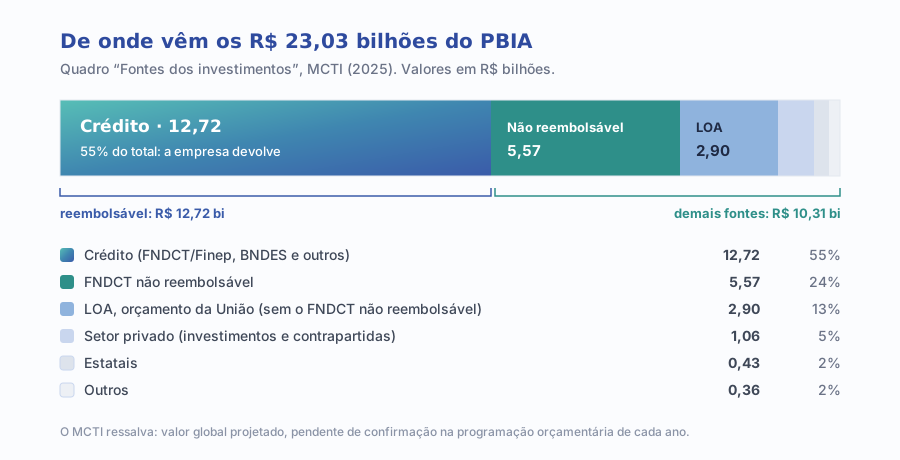
Traduzindo: 55% do plano é crédito. O FNDCT não reembolsável, o dinheiro que a empresa ou a instituição de pesquisa não devolve, representa 24%. O MCTI ainda ressalva, no rodapé do quadro, que o valor global é projetado e depende da programação orçamentária e financeira de cada ano.
Repare também que os totais variam: R$ 23 bilhões na página oficial, R$ 23,03 bilhões no quadro de fontes e R$ 23,23 bilhões no quadro por eixo. A diferença é pequena, mas mostra que o número redondo é uma estimativa, não um cheque assinado.
O dinheiro do PBIA para empresas é crédito ou não reembolsável?
O documento do MCTI não cruza fonte por eixo, então não dá para afirmar quanto do eixo 4 é empréstimo. Mas a conta aponta numa direção clara, e aqui a leitura é nossa: o crédito do plano (R$ 12,72 bilhões) é quase do tamanho do eixo empresarial inteiro (R$ 13,79 bilhões). E crédito, por natureza, vai para quem pode tomar empréstimo, que são as empresas.
A prestação de contas do eixo 4 reforça essa leitura. Na mesma apresentação, o MCTI informa R$ 5,7 bilhões desembolsados para projetos de inteligência artificial via crédito direto e descentralizado Finep/FNDCT, com 787 projetos apoiados. Ao lado disso aparecem um edital de R$ 2 bilhões do BNDES para datacenters, lançado em 2024, e 166 projetos de inovação com IA apoiados pela Embrapii (R$ 275 milhões).
Para a empresa, o PBIA é, antes de tudo, uma linha de financiamento. Quem chega achando que vai ganhar dinheiro descobre que vai pegar emprestado.
Isso não é um defeito do plano. Crédito com taxa abaixo do mercado é um instrumento legítimo e, para muitos projetos, o mais adequado. O problema é a expectativa: quem trata o PBIA como fundo perdido monta o pedido errado, e quem trata como empréstimo começa pela pergunta certa, que é se o projeto se paga.
Qual a diferença entre crédito, crédito via agente e subvenção?
A Finep, que opera recursos do FNDCT, trabalha com três portas principais para empresas. As condições abaixo foram conferidas nas páginas da própria Finep em outubro de 2026; taxas e limites mudam, então confira antes de decidir:
| Crédito direto Finep | Crédito via agentes (Finep Inovacred) | Não reembolsável (subvenção) | |
|---|---|---|---|
| Precisa devolver? | Sim, com juros | Sim, com juros | Não |
| Quem pode | Empresas com receita operacional bruta acima de R$ 90 milhões e patrimônio líquido acima de R$ 86 milhões | Empresas com receita operacional bruta abaixo de R$ 300 milhões (acima disso, só no Norte, Nordeste e Centro-Oeste) | Empresas de todos os portes e ICTs, conforme cada chamada |
| Valor | A partir de R$ 30 milhões | Até R$ 30 milhões | Definido na chamada pública |
| Quem analisa | A própria Finep | O agente financeiro credenciado, que assume o risco | A Finep, por chamada pública ou fluxo contínuo |
| Exigência que pesa | Plano aderente a pelo menos uma missão da NIB | Projeto de produto ou processo novo ou bem aprimorado | Contrapartida da empresa e aderência ao tema do edital |
Finep, páginas "Crédito", "Crédito operado por agentes" e "Financiamento não reembolsável" (consulta em outubro de 2026).
Para a empresa média, a porta mais realista costuma ser a do meio. Pela página de crédito operado por agentes da Finep, o Inovacred financia até R$ 30 milhões, com taxa de até TR + 6,068% ao ano para micro e pequenas e até TR + 6,605% ao ano para médias e grandes, carência de até 24 meses e prazo total de até 96 meses. Quem analisa e cobra é o agente financeiro credenciado.
Já o recurso não reembolsável, segundo a página de financiamento não reembolsável da Finep, funciona com compartilhamento de risco: a subvenção econômica é operada por fluxo contínuo e chamamento público, e a empresa deve apresentar contrapartida. Não é dinheiro de graça; é dinheiro que divide a conta.
E qual o papel da Finep, do BNDES e da Embrapii?
Os dois aparecem em lugares diferentes do documento. No quadro de fontes, o crédito do PBIA é descrito como "FNDCT/Finep + BNDES + outros". Na governança, Finep e BNDES fazem parte do grupo de trabalho que acompanha a execução do plano, ao lado de ministérios, Embrapii, CNPq e Capes.
- Finep: opera os recursos do FNDCT, tanto o crédito (direto ou por agentes) quanto a subvenção. Foi pela Finep que passaram os R$ 5,7 bilhões em crédito que o MCTI atribui ao eixo 4.
- BNDES: entra com crédito e com editais específicos, como o de R$ 2 bilhões para datacenters nacionais citado pelo MCTI.
- Embrapii: aparece no balanço do eixo 4 com 166 projetos de inovação com IA apoiados (R$ 275 milhões) e 23 unidades credenciadas em projetos de IA.
Na prática, isso significa que não existe um "guichê do PBIA". A empresa acessa o plano pelas portas que já existiam, agora com mais recursos e com a IA como tema priorizado.
O que mudou no PBIA em 2025?
A apresentação de agosto de 2025 é a prestação de contas pública mais detalhada que conferimos. Ela traz três mudanças relevantes para quem quer disputar recurso:
- Governança formal: um grupo de trabalho no Comitê Interministerial para a Transformação Digital passou a coordenar as ações, pela Resolução nº 2/2025 do CITDigital.
- Programa próprio no FNDCT: o plano foi incorporado ao plano de investimentos do fundo, com a criação de um programa novo, o Programa Brasileiro de Inteligência Artificial, chamado IA Brasil.
- Ritmo de execução: segundo o MCTI, 31% das ações estavam entregues ou iniciadas, e 48% seriam lançadas no segundo semestre de 2025, várias delas condicionadas à aprovação do plano anual de investimento do FNDCT.
O recado para a empresa é de calendário. Boa parte das chamadas depende do ciclo orçamentário do FNDCT. Quem tem o projeto pronto quando o edital abre compete; quem começa a montar o projeto depois da publicação, normalmente, perde o prazo.
Como uma empresa pode acessar recursos do PBIA?
Não há inscrição no plano em si. O acesso acontece pelos instrumentos de quem opera o dinheiro. Um roteiro honesto tem quatro passos:
1. Descubra em qual porta o seu porte cabe
A receita operacional bruta decide quase tudo. Abaixo de R$ 90 milhões, o crédito direto da Finep não está disponível, e o caminho é o crédito via agente financeiro credenciado. A Finep publica a lista de agentes financeiros credenciados na própria página de crédito operado por agentes.
2. Acompanhe as chamadas, não as manchetes
Subvenção sai por chamada pública com tema, valor e prazo definidos. O anúncio de bilhões não diz nada sobre o edital que interessa a você. Acompanhe as chamadas públicas da Finep, do BNDES e da Embrapii, e leia o tema de cada uma antes de adaptar o projeto a ela.
3. Encaixe o projeto numa missão da NIB
O eixo 4 do PBIA foi desenhado em apoio às missões da Nova Indústria Brasil, e o crédito direto da Finep exige aderência a pelo menos uma delas. Um projeto de IA que aumenta produtividade, digitaliza processo industrial ou melhora serviço tem mais chance quando o texto do pedido faz essa ponte de forma explícita.
4. Prepare o pedido como projeto de investimento
Agente financeiro olha capacidade de pagamento; avaliador de chamada olha grau de inovação e relevância. A Finep diz, por exemplo, que seleciona planos de inovação por esses dois eixos de análise. Os dois querem ver números: quanto custa, quanto devolve, em quanto tempo.
O que a empresa precisa ter pronto antes de uma chamada?
Aqui está a lacuna que a maioria das empresas tem. A ideia de "usar IA" existe; o projeto que um financiador consegue avaliar, não. Quatro itens fazem a diferença:
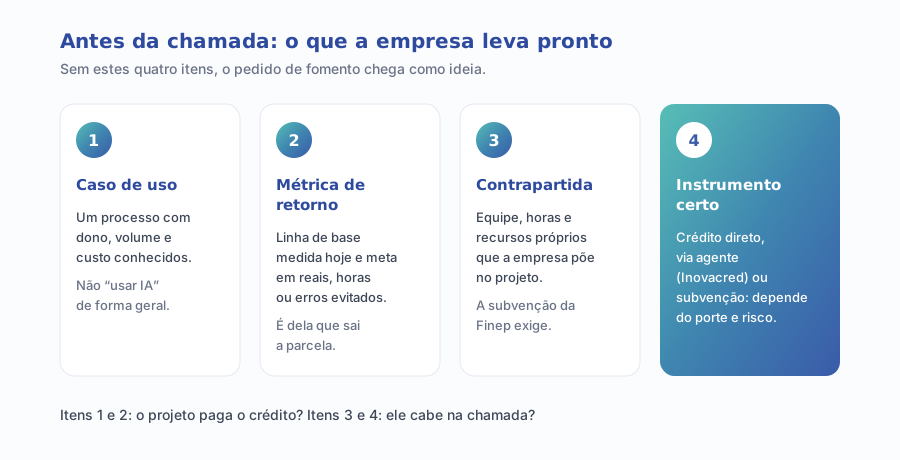
- Caso de uso: um processo concreto, com dono, volume e custo conhecidos. "Atendimento com IA" é tema; "reduzir o tempo de resposta das 4 mil solicitações mensais do pós-venda" é caso de uso.
- Métrica de retorno: a linha de base medida hoje e a meta em reais, horas ou erros evitados. Se o projeto será pago com crédito, é dessa métrica que sai a parcela.
- Contrapartida: equipe, horas e recursos que a empresa coloca no projeto. A subvenção exige; o crédito via agente pode financiar até 100%, mas a operação continua sendo sua.
- Instrumento certo: crédito direto, crédito via agente ou subvenção, conforme porte, grau de inovação e apetite de risco.
Esse é o tipo de trabalho que uma consultoria de IA com foco em retorno faz antes de qualquer pedido de financiamento: escolher o caso de uso, medir a linha de base e montar a conta. Vale ler também o que deve ficar com a empresa ao fim de uma consultoria de IA, para que o projeto financiado não dependa de terceiros para sempre.
Como saber se o crédito para IA compensa?
Pense no crédito como qualquer investimento financiado. A pergunta não é se a taxa é baixa, e sim se o ganho do projeto cobre a parcela com folga depois da carência. Um exemplo puramente ilustrativo ajuda a ver a lógica:
Suponha um projeto de R$ 1 milhão que, depois de implantado, economize R$ 40 mil por mês em horas de retrabalho. Se a parcela do financiamento ficar abaixo disso, com margem para atrasos de implantação, o crédito acelera algo que já se paga. Se a economia for incerta ou só aparecer no segundo ano, o empréstimo vira custo fixo antes do retorno.
- Use a carência a seu favor: o Inovacred prevê até 24 meses. Projete a implantação para que o ganho já exista quando a amortização começar.
- Some os custos que não estão no orçamento do fornecedor: integração com sistemas, treinamento da equipe e manutenção do modelo.
- Separe o que é experimento do que é escala: prova de conceito costuma combinar melhor com recurso próprio ou subvenção; escala combina com crédito.
Se a empresa ainda não sabe medir o retorno de outras iniciativas, comece por aí. O raciocínio de ROI que separa o que aconteceria de qualquer jeito vale também para IA: o ganho que conta é o incremental.
Quais os erros mais comuns de quem busca fomento para IA?
- Confundir anúncio com edital. Os R$ 23 bilhões são uma previsão para vários anos, dependente do orçamento anual. O que existe para a sua empresa é a chamada aberta hoje.
- Esperar fundo perdido. A maior parte do plano é crédito. Montar o projeto contando com subvenção e descobrir que só há empréstimo atrasa tudo.
- Pedir para "implementar IA". Financiador avalia projeto com escopo, métrica e prazo. Pedido genérico não passa da triagem.
- Ignorar a contrapartida. Subvenção divide o risco; não elimina a parte da empresa em equipe e recursos.
- Esquecer a regulação. Projeto financiado que usa dados pessoais ou decide sobre pessoas precisa de governança desde o início. Vale ver como montar governança de IA antes da lei.
Existe plano de IA do governo para pequenas empresas?
O eixo empresarial do PBIA fala de indústria, cadeia de valor e startups, e as linhas de crédito direto miram empresas grandes. Para o pequeno negócio, o que o MCTI relata é sobretudo capacitação: o curso "IA na prática para pequenos negócios", feito com o Sebrae, teve 40 mil inscritos em janeiro de 2025, segundo a apresentação.
Isso não fecha a porta do crédito. O Inovacred atende micro e pequenas empresas com a menor taxa da tabela, desde que o projeto seja de inovação de produto ou processo. Mas, para a maioria dos pequenos negócios, o investimento inicial em IA tende a ser pequeno o bastante para não justificar um financiamento: o gargalo costuma ser saber onde aplicar, não o dinheiro. É o ponto que discutimos em IA na indústria: por que ela está no escritório e não na fábrica.
Por onde começar hoje
- Liste os três processos que mais consomem horas ou geram erro na sua operação e estime o custo mensal de cada um.
- Escolha um só e meça a linha de base por 30 dias: volume, tempo, custo, taxa de erro.
- Desenhe a solução de IA com fornecedor ou equipe interna e calcule o ganho mensal esperado.
- Verifique em qual porta o seu porte cabe e quais chamadas estão abertas na Finep, no BNDES e na Embrapii.
- Compare a parcela do crédito com o ganho projetado, já descontada a carência, e só então decida entre recurso próprio, crédito ou subvenção.
O PBIA ampliou o dinheiro disponível para IA nas empresas, mas não mudou a regra de qualquer investimento: quem chega com o retorno calculado aproveita, quem chega com a ideia espera. Se quiser descobrir quais frentes da sua empresa têm retorno mais claro, o diagnóstico de marketing gratuito mapeia a maturidade em dados, tecnologia e automação e devolve as prioridades em ordem.