Quem procura IA para contabilidade encontra, quase sempre, uma lista de ferramentas. Algumas são ótimas, várias foram feitas para o mercado norte-americano e nenhuma responde à pergunta que o dono do escritório faz na segunda-feira de manhã: o assistente que acabou de fechar a folha de um cliente pode colar aquela planilha no ChatGPT para pedir um resumo?
Este guia trata dessa pergunta, que vem antes da lista. Mostra o que o Código de Ética do contador diz sobre sigilo e responsabilidade técnica, como a agência lê essas regras quando o assunto é prompt, uma matriz de que dado pode ir para qual tipo de ferramenta e o registro mínimo que o escritório deveria guardar. A escolha da ferramenta fica mais fácil depois disso.
O que é IA para contabilidade, na rotina de um escritório?
Na prática, IA para contabilidade é o uso de modelos de linguagem e de automação para as tarefas que hoje consomem horas da equipe: ler documentos, classificar lançamentos, conciliar extratos, resumir notas, redigir e-mails a clientes e explicar regra tributária em linguagem simples. Ela aparece em três formas diferentes, e a diferença entre elas decide quase tudo o que vem a seguir.
- Conta pessoal de um assistente genérico — o ChatGPT, o Gemini ou o Claude que cada pessoa da equipe abriu com o próprio e-mail.
- Conta corporativa — o mesmo tipo de assistente, contratado pelo escritório num plano empresarial, com administrador, regras de uso e termos próprios para dados de empresa.
- Sistema contábil com IA embutida — o ERP, o emissor ou a plataforma de documentos que o escritório já usa e que passou a oferecer recursos de IA dentro dele, sob o contrato que já existe.
As três podem escrever o mesmo e-mail. O que muda é para onde vai o conteúdo, quem pode usá-lo depois e que contrato protege o cliente. É por isso que a escolha da ferramenta não começa pela ferramenta.
Por que o sigilo do contador vem antes da lista de ferramentas?
Porque a obrigação de sigilo do contador não é uma boa prática: é dever escrito no código de ética da profissão, e vale para tudo o que ele fica sabendo no trabalho, sem exceção para tecnologia.
A norma é de 2019 e não menciona inteligência artificial. A leitura que fazemos aqui é da agência, não do CFC: colar o balancete de um cliente numa conta pessoal de IA é entregar aquela informação a um terceiro, sob termos que o cliente nunca viu e que o escritório não negociou. Se o conteúdo pode ser usado para treinar o modelo, o problema fica maior, porque ninguém controla mais onde ele vai parar.
O mesmo código traz outras duas regras que pesam aqui. O item 5(o) veda emitir referência que identifique o cliente, com quebra de sigilo, em publicação sobre trabalho realizado sem autorização dele. E o item 5(v) proíbe revelar negociação confidenciada pelo cliente. As penalidades previstas no item 20 vão de advertência reservada a censura pública.
O sigilo do contador é a mesma coisa que a LGPD?
Não, e confundir as duas é o erro que mais aparece nos artigos sobre o tema. A LGPD protege dado pessoal, que o artigo 5º define como informação relacionada a pessoa natural identificada ou identificável. O faturamento de uma empresa cliente, a margem de um produto ou uma negociação de dívida entre duas empresas não são dado pessoal, mas estão inteiramente cobertos pelo sigilo profissional.
| Sigilo profissional (NBC PG 01) | LGPD (Lei 13.709/2018) | |
|---|---|---|
| O que protege | Tudo o que o contador souber em razão do trabalho | Dado de pessoa natural identificada ou identificável |
| Exemplo coberto | Faturamento, margem, dívida e negociação do cliente PJ | Nome, CPF e salário de cada empregado da folha |
| Quem fiscaliza | Conselhos Regionais e Federal de Contabilidade | Autoridade Nacional de Proteção de Dados |
| O que pede para a IA | Não entregar o conteúdo a terceiro sem base e sem controle | Medidas de segurança e operador que siga instruções |
| Consequência | Advertência ou censura (item 20) | Sanções da própria lei |
Elaborado pela Alliance Comunicação a partir da NBC PG 01 e da Lei 13.709/2018.
Na folha de pagamento, as duas se somam. Quando a IA processa dados dos empregados de um cliente, o fornecedor da ferramenta passa a tratar dado pessoal, e a Lei Geral de Proteção de Dados pede, no artigo 46, medidas de segurança aptas a proteger esses dados de acesso não autorizado; no artigo 39, que o operador trate os dados segundo as instruções de quem controla o tratamento. Para aprofundar a parte de dados de saúde e afastamento, vale o nosso texto sobre quando o histórico vira dado sensível na LGPD.
Que dado do cliente pode ir para cada tipo de ferramenta?
A regra prática que propomos tem duas perguntas: o conteúdo identifica o cliente? E a ferramenta tem contrato com o escritório que diga o que acontece com ele? A matriz abaixo cruza as respostas.
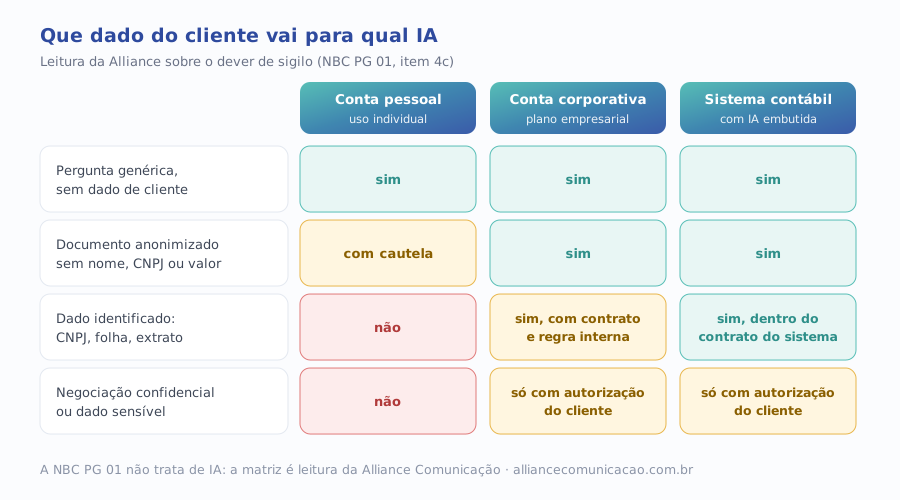
A diferença entre a primeira e a segunda coluna é concreta e está escrita nos termos dos fornecedores. A OpenAI, por exemplo, informa na sua página sobre uso de dados que, nos serviços para pessoas físicas, como o ChatGPT, pode usar o conteúdo para treinar os modelos, salvo se o usuário desligar essa opção; nos serviços para empresas, como o ChatGPT Enterprise e a API, diz que não usa os dados de negócio para treino por padrão.
Desligar o treino numa conta pessoal resolve uma parte, não a outra: a conta continua sendo de uma pessoa, o histórico continua no e-mail dela e o escritório não tem como apagar, auditar ou recuperar nada quando ela sai. A comparação detalhada entre os dois tipos de conta está no nosso artigo sobre o que muda do ChatGPT pessoal para o Business.
O que significa anonimizar, de verdade, num escritório contábil?
Trocar o nome do cliente por “Empresa X” não basta quando o documento traz CNPJ, cidade, ramo e faturamento: o conjunto identifica. Anonimizar é tirar ou substituir tudo o que permite chegar à empresa ou às pessoas, inclusive valores reais, e trabalhar com a estrutura do problema. Para perguntar “como classificar este tipo de despesa”, a IA não precisa da nota original.
Quem responde pelo que a IA escreveu?
O contador. O código de ética já tinha resposta para isso muito antes da IA, quando tratava de dividir trabalho com outro profissional.
Se nem a transferência para outro profissional habilitado tira a responsabilidade de quem contratou, a nossa leitura é que a transferência para uma ferramenta também não tira. O item 5(c) completa o raciocínio: é vedado assinar documento ou peça contábil elaborada por outrem alheio à orientação, supervisão ou revisão do contador. Assinar sem revisar o que a IA montou é exatamente isso.
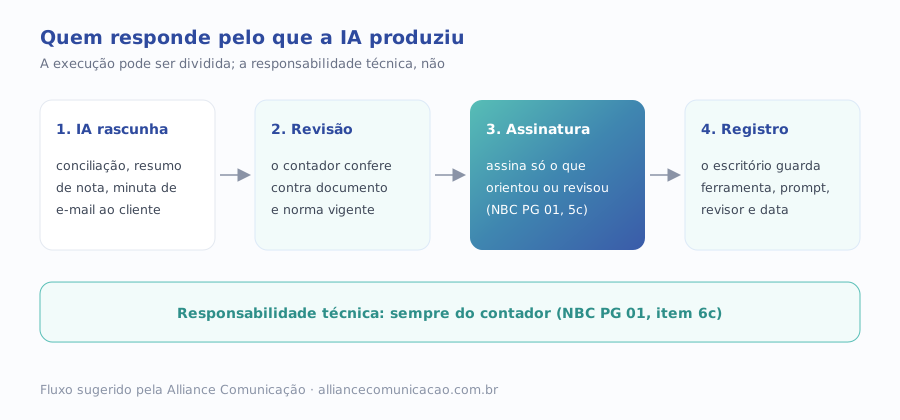
A IA pode fazer o rascunho. A assinatura continua tendo CRC.
Há um motivo técnico para levar isso a sério: modelos de linguagem escrevem com segurança mesmo quando erram, e erram em alíquota, prazo e enquadramento com a mesma fluência com que acertam. Já tratamos do fenômeno em alucinação de IA; na contabilidade, o efeito é uma guia errada com aparência de certa.
Qual a melhor IA para escritório de contabilidade?
A que passa por quatro critérios antes de entrar no fluxo, nessa ordem. Ranking de ferramenta muda a cada trimestre; os critérios, não.
- Contrato com o escritório. Existe um plano empresarial ou uma cláusula no sistema contábil que diga o que acontece com os dados, por quanto tempo ficam guardados e se servem para treino?
- Controle de quem usa. O escritório consegue criar e remover usuários, ver o que foi usado e apagar o histórico quando um funcionário sai?
- Aderência à regra brasileira. A ferramenta conhece SPED, NF-e, Simples Nacional e a legislação do município do cliente, ou foi feita para outro país e responde com regra estrangeira?
- Rastro para revisão. Dá para ver de onde veio a informação, que documento foi lido e o que foi alterado, ou só sai um texto pronto sem origem?
Um assistente genérico em conta corporativa costuma ganhar em redação, explicação de norma para o cliente e resumo de documento anonimizado. O sistema contábil com IA embutida costuma ganhar quando a tarefa toca dado identificado: conciliação, classificação de lançamento, leitura de nota. As duas coisas convivem no mesmo escritório, com regras diferentes.
Como montar a regra de uso de IA no escritório, passo a passo
1. Liste as tarefas antes das ferramentas
Escreva as dez tarefas em que a equipe mais gasta tempo e marque, em cada uma, se ela toca dado identificado do cliente. Essa lista diz onde vale a pena a IA e onde ela precisa de ferramenta com contrato.
2. Classifique o dado em quatro níveis
Use as linhas da matriz: pergunta genérica, documento anonimizado, dado identificado e negociação confidencial ou dado sensível de empregado. Quatro níveis são suficientes para a equipe decidir sozinha, sem consultar o sócio a cada conversa.
3. Contrate a conta certa para cada nível
Para o primeiro nível, qualquer ferramenta serve. Do segundo em diante, a regra deve apontar a conta corporativa ou o recurso do sistema contábil, e proibir o uso de contas pessoais para conteúdo de cliente. É a mesma lógica que descrevemos no texto sobre a IA que o funcionário já usa sem a empresa saber.
4. Defina quem revisa e quem assina
Cada tipo de entrega que passa pela IA precisa de um revisor nomeado. A revisão confere o resultado contra o documento de origem e a norma vigente, não contra o próprio texto da IA.
5. Guarde o registro mínimo
Para entregas que vão ao cliente ou ao fisco, registre a ferramenta usada, o que foi pedido, quem revisou e a data. Uma planilha resolve no começo. É esse registro que mostra, numa fiscalização do CRC, que houve orientação, supervisão e revisão.
6. Combine com o cliente
O contrato de prestação de serviços pode dizer que o escritório usa ferramentas de IA sob contrato, com revisão profissional, e que dados identificados não vão para contas pessoais. Transparência aqui vira argumento comercial, não risco.
Quais são os erros mais comuns ao usar IA na contabilidade?
- Escolher pela lista de ferramentas. Comparar preço em dólar e número de recursos antes de saber que dado vai passar por ela.
- Achar que desligar o treino resolve. Resolve o treino; não resolve a conta pessoal, o histórico no e-mail do funcionário nem a falta de contrato.
- Anonimizar só o nome. CNPJ, cidade, ramo e faturamento juntos identificam a empresa do mesmo jeito.
- Revisar o texto em vez de revisar o número. Ler se o e-mail está bem escrito e não conferir a alíquota que está nele.
- Usar ferramenta estrangeira para regra brasileira. Ela responde com segurança sobre um sistema tributário que não é o do cliente.
- Não registrar nada. Sem registro, não há como mostrar que a peça assinada passou por revisão.
O que o CFC já disse sobre inteligência artificial?
Até aqui, não há norma do CFC sobre o uso de IA pelos escritórios. O que existe é uma iniciativa interna: em junho de 2026, o Conselho informou que começou a elaborar uma política institucional para orientar o uso da IA dentro do próprio Sistema CFC/CRCs, ou seja, nos conselhos, e não na rotina dos escritórios.
A política não obriga o escritório a nada, mas o diagnóstico vale para ele: o próprio órgão da classe reconhece que o risco da IA está no dado que entra nela sem querer. Enquanto não houver orientação específica para os profissionais, o que vale é o código de ética de 2019, lido à luz da ferramenta nova.
Como medir se a IA está ajudando o escritório?
- Escolha três tarefas da lista do passo 1 e cronometre quanto levam hoje, sem IA.
- Rode as mesmas tarefas por um mês com a ferramenta certa para cada nível de dado.
- Meça o tempo, mas também a taxa de correção na revisão: quantas entregas voltaram com erro de número, prazo ou enquadramento.
- Conte as conversas com dado de cliente fora das ferramentas autorizadas, pelo mesmo teste do histórico.
- Mantenha a IA só onde o tempo caiu sem a taxa de correção subir.
Ganho de tempo com aumento de retrabalho na revisão não é ganho: é custo transferido do assistente para o sócio que assina.
O que muda conforme o porte do escritório?
| Perfil | Onde a IA ajuda mais | O cuidado que mais pesa |
|---|---|---|
| Contador autônomo | Redação para clientes e explicação de norma com dado genérico | Não misturar conta pessoal com conteúdo de cliente |
| Escritório pequeno (até 10 pessoas) | Resumo de documentos e triagem de e-mails | Uma conta corporativa e uma regra de uma página |
| Escritório médio | Conciliação e classificação dentro do sistema contábil | Revisor nomeado por tipo de entrega e registro |
| BPO financeiro e folha | Processamento em volume de documentos com dados de empregados | LGPD somada ao sigilo: contrato com o fornecedor e controle de acesso |
Em todos os casos, o desenho é parecido com o que recomendamos para outros setores regulados. No RH, por exemplo, a discussão é onde a decisão fica humana; na contabilidade, é onde fica a assinatura.
Por onde começar hoje
- Faça o teste do histórico com a equipe e descubra o que já foi colado em contas pessoais.
- Liste as dez tarefas mais demoradas e marque as que tocam dado identificado.
- Adote os quatro níveis de dado e a matriz como regra de uma página.
- Contrate uma conta corporativa ou ative o recurso de IA do sistema contábil para o que toca dado de cliente.
- Nomeie revisores e comece a planilha de registro.
- Atualize o contrato com os clientes dizendo como o escritório usa IA.
Se quiser ajuda para desenhar essa regra e escolher as ferramentas para cada nível, a consultoria de IA da Alliance faz esse mapeamento com o escritório. E, se a pergunta for mais ampla, sobre onde a comunicação e o marketing do escritório estão hoje, o diagnóstico gratuito de marketing devolve um plano com as prioridades na ordem certa.