Quem abre uma startup costuma tratar o CNPJ como formalidade: escolhe o regime com o contador, assina o que precisa e volta para o produto. No Inova Simples essa separação não funciona tão bem. O regime foi feito para a fase em que a empresa ainda testa uma ideia, e a própria lei põe um limite no quanto essa fase pode vender.
Este guia explica o que é o Inova Simples, como abrir, quanto ele permite faturar (incluindo a mudança aprovada em outubro de 2026) e, principalmente, como desenhar o MVP para caber nesse limite: a tese que vai no cadastro, o preço do piloto, a hora de converter em sociedade e a saída quando a hipótese não se confirma. Não é aconselhamento tributário. Ao longo do texto, indicamos onde o contador precisa entrar.
O que é o Inova Simples?
O Inova Simples é um regime especial simplificado criado pelo artigo 65-A da Lei Complementar 123/2006, a Lei do Simples Nacional. Ele vale para iniciativas empresariais de caráter incremental ou disruptivo que se autodeclarem empresas de inovação, e o tratamento diferenciado que oferece é, antes de tudo, de rito: abertura e fechamento simplificados e automáticos, num formulário próprio dentro do portal da Redesim.
A empresa recebe um CNPJ específico, com código próprio do regime, e o nome empresarial carrega obrigatoriamente a expressão "Inova Simples (I.S.)". Na prática, o mercado chama essa figura de Empresa Simples de Inovação: um CNPJ pensado para validar um produto, não para operar em escala.
De onde vem o regime e o que mudou desde 2019?
O artigo foi incluído na Lei do Simples pela Lei Complementar 167/2019. A versão original definia startup dentro do próprio artigo e dizia que essas empresas desenvolvem inovações em condições de incerteza, que exigem experimentos e validações constantes, inclusive com comercialização experimental provisória.
Em 2021, a Lei Complementar 182/2021, o Marco Legal das Startups, reescreveu partes do artigo. Revogou a definição de startup e o parágrafo sobre incerteza, trocou "startups ou empresas de inovação" por "empresas de inovação" no caput e mudou o parágrafo do INPI: em vez de um mecanismo de processamento sumário, a lei passou a garantir exame prioritário dos pedidos de patente e de marca dessas empresas.
O que ficou intacto foi o núcleo que importa para quem constrói produto: o cadastro com o escopo da intenção inovadora, a venda experimental até o limite do MEI e a baixa automática quando a empresa não consegue desenvolver o que se propôs. O § 13 manda o Comitê Gestor do Simples Nacional regulamentar o regime.
Qual a diferença entre Inova Simples, MEI e uma LTDA comum?
As três figuras costumam aparecer juntas na conversa do fundador, mas resolvem problemas diferentes. O MEI é um enquadramento para o empreendedor individual com receita pequena. A LTDA é a sociedade empresária tradicional, com sócios, contrato social e registro na Junta Comercial. O Inova Simples fica no meio: tem rito simplificado como o de um cadastro, mas existe para uma tese de inovação.
| Inova Simples (I.S.) | MEI | LTDA tradicional | |
|---|---|---|---|
| Para quem | Iniciativa que se autodeclara empresa de inovação | Empresário individual com receita dentro do limite | Qualquer atividade empresarial, com um ou mais sócios |
| Abertura | Formulário próprio na Redesim, CNPJ gerado automaticamente | Portal do Empreendedor | Rito tradicional na Junta Comercial, via Redesim |
| O que se declara | O escopo da intenção empresarial inovadora | A atividade permitida ao MEI | O objeto social no contrato |
| Limite de venda | Comercialização experimental até o limite do MEI | O próprio limite do MEI | Sem o limite do MEI (depende do regime tributário) |
| Saída prevista na lei | Baixa automática por autodeclaração ou conversão | Desenquadramento ou baixa | Alteração contratual, transformação ou dissolução |
| Marca e patente | Exame prioritário no INPI | Fila comum | Fila comum |
Comparativo da Alliance Comunicação com base na LC 123/2006 (arts. 18-A e 65-A) e nas orientações do gov.br sobre transformação.
A linha que mais pesa para o produto é a do limite de venda. O Inova Simples não tem teto próprio: ele pega emprestado o limite do MEI. Por isso, toda mudança no MEI muda também o quanto um MVP pode faturar dentro do regime.
Qual o limite de faturamento do Inova Simples?
Hoje, o limite é de R$ 81 mil. É o valor que o art. 18-A, § 1º, da LC 123 usa para definir o MEI, e o § 10 do art. 65-A remete a ele. Para o MEI que começa a atividade no meio do ano, a lei proporcionaliza: R$ 6.750 multiplicados pelo número de meses até o fim do ano, contando fração de mês como mês inteiro.
Esse número está para mudar. Em 21 de outubro de 2026, foi publicada a Lei Complementar 238/2026, que atualiza o limite do MEI. Ela fixa R$ 110 mil para o ano-calendário de 2027 e altera o art. 18-A para R$ 140 mil, com efeitos a partir de 1º de janeiro de 2028. O limite proporcional de início de atividade sobe para R$ 9.166,67 por mês em 2027 e R$ 11.666,67 a partir de 2028.
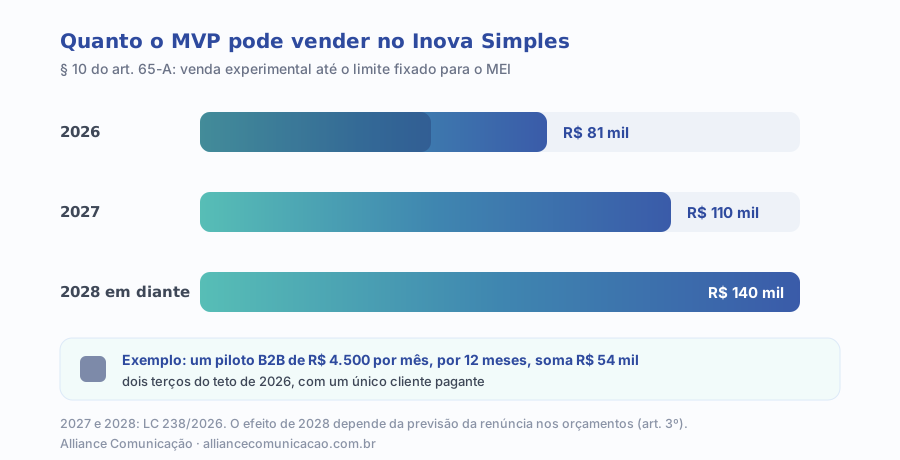
Três ressalvas antes de planejar com o número novo. Primeira: o § 10 fala em "limite fixado para o MEI nesta Lei Complementar", e a leitura direta é que o teto do Inova Simples acompanha a mudança, mas vale confirmar com o contador como o Comitê Gestor vai tratar a transição. Segunda: o efeito depende do art. 3º, que amarra a ampliação à previsão da renúncia no orçamento. Terceira: a lei não diz se o teto do Inova Simples se mede por ano ou no acumulado, nem se a proporção de início de atividade se aplica a ele. Quem planeja com prudência usa o menor número possível.
Por que o teto é uma decisão de produto, e não só de contabilidade?
Porque ele limita exatamente a fase que o MVP existe para cumprir: a validação paga. Um MVP que só coleta cadastros gratuitos não esbarra em teto nenhum. O problema aparece quando a hipótese é comercial, do tipo "empresas pagam X por mês para resolver Y", e a única forma honesta de testá-la é cobrar.
Faça a conta com um piloto B2B. Um contrato de R$ 4.500 por mês, por doze meses, soma R$ 54 mil: dois terços do teto de 2026 com um único cliente. Dois pilotos nesse valor já passam do limite. Em 2027, com R$ 110 mil, cabem dois, com pouca folga. Para um produto B2C de tíquete baixo, a mesma conta se traduz em volume: a R$ 30 por mês, o teto de R$ 81 mil corresponde a 2.700 assinaturas-mês no ano.
O teto, então, funciona como um orçamento de validação. Ele obriga a escolher quantos clientes pagantes a tese precisa para ser confirmada e a que preço. Esse é o mesmo raciocínio do bom critério de parada de um MVP, que discutimos no artigo sobre o critério de parada do produto mínimo viável: definir antes o que conta como sinal, e não descobrir depois.
No Inova Simples, o teto de venda é o orçamento da validação: diz quantos clientes pagantes a tese pode ter antes de virar empresa de verdade.
Como abrir uma empresa no Inova Simples?
A abertura é feita pelo próprio titular, num formulário digital específico na Redesim. O § 4º do art. 65-A lista o que o cadastro básico pede:
- qualificação civil, domicílio e CPF dos titulares;
- descrição do escopo da intenção empresarial inovadora, que use modelos de negócio inovadores para gerar produtos ou serviços, e o nome empresarial com a expressão "Inova Simples (I.S.)";
- autodeclaração, sob as penas da lei, de que o funcionamento não produzirá poluição, barulho nem aglomeração de tráfego, o que caracteriza baixo grau de risco;
- o local da sede, que pode ser comercial, residencial ou misto quando a legislação municipal não proibir, inclusive em parques tecnológicos, incubadoras, aceleradoras, instituições de ensino e coworkings;
- de forma facultativa, o apoio ou a validação de instituto técnico, científico ou acadêmico, incubadora ou aceleradora.
Com o preenchimento correto, o CNPJ é gerado automaticamente. Em seguida, a lei exige que a empresa abra imediatamente uma conta bancária de pessoa jurídica, para captação e integralização de capital vindo de aporte dos titulares, de investidor no exterior, de linha de crédito ou de outras fontes previstas em lei.
Como desenhar o MVP dentro do regime?
É aqui que o Inova Simples deixa de ser assunto de contador e vira assunto de produto. Quatro decisões tornam o regime um aliado em vez de um limite descoberto tarde.
1. Escreva o escopo como a tese que o MVP vai testar
O escopo declarado no cadastro não é só um campo burocrático. Ele é a referência da baixa automática: o § 11 fala em não lograr êxito "no desenvolvimento do escopo pretendido". Vale escrevê-lo como uma hipótese que se confirma ou não, com o problema, o público e a forma de resolver. Um escopo genérico ("soluções de tecnologia") não ajuda nem o produto nem a saída do regime.
Esse trabalho é, na prática, o mesmo do discovery: saber o que precisa ser provado antes de escrever código. Se a tese ainda está difusa, o artigo sobre o que sai do discovery de produto antes do código mostra como chegar a ela.
2. Dimensione o preço e o número de pilotos pelo teto
Divida o teto do ano pelo número de clientes que você precisa para considerar a tese confirmada. O resultado é o faturamento máximo por cliente no período. Se o preço "de verdade" do produto não cabe nessa conta, há três caminhos: cobrar um preço de piloto explícito, encurtar o piloto ou aceitar que a validação vai durar pouco no regime e já planejar a conversão.
Preço de piloto não precisa ser desconto disfarçado. Ele pode ser um contrato de prazo fechado, com escopo reduzido e uma cláusula de passagem para o preço cheio quando a empresa já estiver convertida. Assim o cliente sabe o que está comprando e o fundador não estoura o teto no terceiro mês.
3. Defina o gatilho de conversão antes da primeira venda
Escolha um número que dispare a conversão com folga, por exemplo quando a receita acumulada chegar a dois terços do teto ou quando surgir o segundo contrato recorrente. Converter leva tempo, porque segue o rito tradicional, e não convém começar o processo com o limite já ultrapassado. O contador entra exatamente aqui, para escolher o tipo societário e o regime tributário da nova fase.
4. Proteja a marca e a invenção enquanto o regime ajuda
O § 8º garante exame prioritário no INPI para pedidos de patente e de registro de marca depositados por empresas do Inova Simples, e o § 7º prevê um ícone no próprio formulário da Redesim que leva às orientações do INPI. Para um MVP que vai ganhar nome público, faz sentido depositar a marca nessa fase. O que costuma atrasar um pedido está no nosso artigo sobre o que atrasa o registro de marca no INPI.
Quando converter, seguir validando ou dar baixa?
Como funciona a conversão em LTDA?
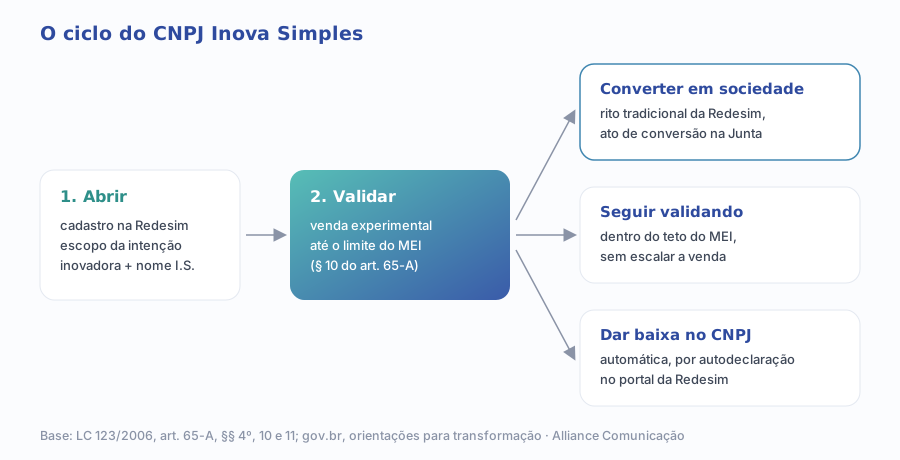
Converta quando a tese estiver confirmada e a venda precisar crescer, ou antes, se o gatilho de receita disparar. Segundo o portal gov.br de Empresas e Negócios, a Empresa Simples de Inovação pode se transformar em empresário individual ou sociedade empresária, e o procedimento segue o rito tradicional de registro e legalização de empresas na Redesim.
A mesma página orienta usar o ato ou evento de "conversão" na Junta Comercial, o mesmo usado quando associações ou sociedades simples se convertem em sociedades empresárias, e indica a Junta Comercial do estado para dúvidas de registro. A base citada pelo governo é o art. 4º, § 3º, da Resolução CGSIM nº 55/2020.
A conversão é também o momento de rever o que o MVP deixou de lado: contratos com clientes, termos de uso, tratamento de dados e a arquitetura do produto, que muitas vezes foi montada para testar, e não para escalar.
Como dar baixa se a hipótese não se confirmar?
O § 11 do art. 65-A resolve isso de forma direta: se a empresa não conseguir desenvolver o escopo pretendido, a baixa do CNPJ é automática, por autodeclaração no portal da Redesim.
Para o produto, isso tem uma consequência útil: o fracasso da tese tem custo de saída baixo. Por isso, o escopo bem escrito e o critério de parada definido antes contam tanto. Eles dizem quando a hipótese não se confirmou e evitam manter aberto um CNPJ que só gera obrigação. Antes de pedir a baixa, porém, confira com o contador se há pendências de declarações ou de tributos do período em que houve venda.
Quais os erros mais comuns?
- Tratar o teto como problema do ano que vem. Um piloto B2B anual pode consumir boa parte do limite com um único contrato.
- Escrever um escopo genérico. Ele não orienta o MVP e enfraquece a referência da baixa automática.
- Planejar com o limite de 2028 em 2026. A LC 238/2026 tem datas de efeito diferentes e uma condição orçamentária; até lá, vale o número atual.
- Esquecer a proporção do início de atividade. No MEI, quem começa no meio do ano tem limite proporcional. Na dúvida sobre como isso se aplica ao Inova Simples, planeje pelo menor valor.
- Deixar a conversão para depois de estourar o limite. O rito tradicional leva tempo; o gatilho precisa vir com folga.
- Usar o regime para operar, e não para validar. O Inova Simples não é uma LTDA mais barata; é uma fase com começo, meio e fim.
- Ignorar a marca. O exame prioritário no INPI é uma vantagem que só existe enquanto a empresa está no regime.
Como medir se o MVP está pronto para sair do regime?
- Receita acumulada contra o teto. Acompanhe mês a mês quanto do limite já foi usado e projete quando o gatilho de conversão será atingido.
- Clientes pagantes contra a meta da tese. Se o escopo dizia que três empresas precisavam pagar, conte quantas pagam e por quanto tempo.
- Retenção do piloto. Cliente que renova ou pede ampliação é sinal mais forte do que cliente que assinou uma vez.
- Custo para servir. Se cada cliente exige trabalho manual que não escala, a conversão precisa vir acompanhada de investimento no produto.
- Pendências jurídicas e de propriedade intelectual. Marca depositada, contratos revisados e dados tratados conforme a LGPD antes de crescer.
Quando os quatro primeiros indicadores apontam para a mesma direção, a tese está confirmada e o regime cumpriu seu papel. Se apontam para direções opostas, provavelmente é hora de ajustar o escopo, e não de converter.
O que muda por tipo de MVP?
| Tipo de MVP | Como o teto pesa | Gatilho sugerido de conversão |
|---|---|---|
| SaaS B2B com piloto pago | Muito: poucos contratos esgotam o limite | Segundo contrato recorrente ou dois terços do teto |
| App B2C por assinatura | Pouco no início, rápido se viralizar | Crescimento mensal que projete o teto em menos de seis meses |
| Marketplace | Depende de como a receita é reconhecida (comissão ou valor total) | Definição com o contador antes da primeira transação |
| Hardware ou produto físico | Pré-venda pode concentrar receita num só mês | Antes de abrir a pré-venda |
| Serviço com tecnologia (tech-enabled) | Médio: horas vendidas somam rápido | Quando o serviço deixar de ser experimento e virar operação |
Quadro da Alliance Comunicação, com fins de planejamento. O enquadramento tributário de cada caso é definido pelo contador.
O marketplace merece atenção especial: se a receita da empresa for o valor total transacionado, e não só a comissão, o teto pode ser atingido muito antes do previsto. Essa é uma pergunta para o contador antes de o MVP processar a primeira venda.
Por onde começar hoje?
- Escreva a tese do MVP em três frases e transforme cada uma numa pergunta que um cliente pagante responde.
- Defina quantos clientes pagantes confirmam a tese e a que preço.
- Divida o teto do ano pelo número de clientes e ajuste preço ou prazo do piloto.
- Marque o gatilho de conversão, com folga, e combine com o contador o tipo societário da próxima fase.
- Deposite a marca no INPI enquanto o exame é prioritário.
- Decida, por escrito, o que conta como hipótese não confirmada e leva à baixa.
Se você está nessa fase e quer transformar a tese num produto que valida rápido e dentro do regime, conheça nosso trabalho de desenvolvimento de MVP. E, se a dúvida ainda é anterior, sobre mercado, posicionamento e canais, o diagnóstico de marketing gratuito ajuda a enxergar onde a tese precisa de prova.