Quem vai financiar o primeiro produto com dinheiro de outra pessoa costuma ouvir duas versões sobre o investidor-anjo. Numa, ele é um mecenas que nunca vira sócio. Na outra, é um sócio minoritário com 10% a 30% da empresa. As duas estão erradas, e a confusão tem uma causa concreta: a lei mudou em 2021 e boa parte do que se lê ainda descreve a regra de 2016.
Este guia explica o que é o investidor-anjo hoje, pelo texto vigente da lei, o que o Marco Legal das Startups mudou, como o anjo ganha dinheiro e, principalmente, quais cláusulas o contrato precisa ter antes que o primeiro real do aporte pague a construção do MVP.
O que é investidor-anjo?
Investidor-anjo é a pessoa física ou jurídica (ou um fundo) que coloca dinheiro numa empresa em estágio inicial, normalmente antes de haver receita relevante, em troca de uma remuneração futura ou da possibilidade de participar da empresa mais tarde. É o dinheiro que costuma vir depois do bolso do fundador e antes de qualquer fundo de venture capital.
No Brasil, a figura tem nome e endereço jurídico: o art. 61-A da Lei Complementar nº 123/2006, a lei do Simples. Ali, o aporte é feito por um contrato de participação, e o dinheiro não integra o capital social da empresa. É isso que separa o investidor-anjo "da lei" do anjo informal que simplesmente compra quotas e entra no contrato social.
Na prática do mercado, a palavra "anjo" também é usada para quem investe por mútuo conversível ou por opção de compra de quotas. O nome é o mesmo; o instrumento, e portanto os direitos, são outros. Por isso a primeira pergunta de qualquer conversa com um anjo não é "quanto", e sim "por qual contrato".
O investidor-anjo é sócio da startup?
Não, enquanto o aporte não for convertido. A lei diz que o investidor-anjo não será considerado sócio nem terá direito a gerência ou voto na administração da empresa. Também não responde por dívida da sociedade, inclusive em recuperação judicial, e a ele não se aplica a desconsideração da personalidade jurídica do art. 50 do Código Civil.
Duas novidades da LC 182/2021 mudaram o retrato, e é aqui que a maioria dos textos para de atualizar. A primeira: o anjo pode participar das deliberações em caráter estritamente consultivo, se o contrato prever. A segunda: o contrato pode prever a conversão do aporte em participação societária. Ou seja, o anjo não é sócio hoje, mas pode virar sócio amanhã, se isso foi combinado no papel.
O que mudou com o Marco Legal das Startups?
O Marco Legal das Startups (LC 182/2021) reescreveu partes do art. 61-A. O núcleo continua: aporte fora do capital social, anjo sem voto e sem responsabilidade pelas dívidas, resgate só depois de dois anos. O que mudou foi o que o anjo pode receber e o que ele pode exigir.
| Regra | LC 155/2016 (texto anterior) | LC 182/2021 (texto vigente) |
|---|---|---|
| Prazo máximo de remuneração | 5 anos | 7 anos |
| Teto da remuneração | Até 50% dos lucros da sociedade | Sem teto percentual na lei; vale o contrato |
| Formas de remuneração | Parte dos resultados distribuídos | Remuneração periódica ou conversão em participação |
| Participação nas decisões | Nenhuma: sem gerência nem voto | Sem voto, mas pode opinar em caráter consultivo |
| Fiscalização | Sem previsão expressa | Exigir contas, balanços e examinar livros e caixa |
| Valor do resgate | Valor investido devidamente corrigido | Valor investido corrigido pelo índice previsto em contrato |
LC 123/2006, art. 61-A, §§ 4º, 6º e 7º, com as redações indicadas no texto compilado do Planalto.
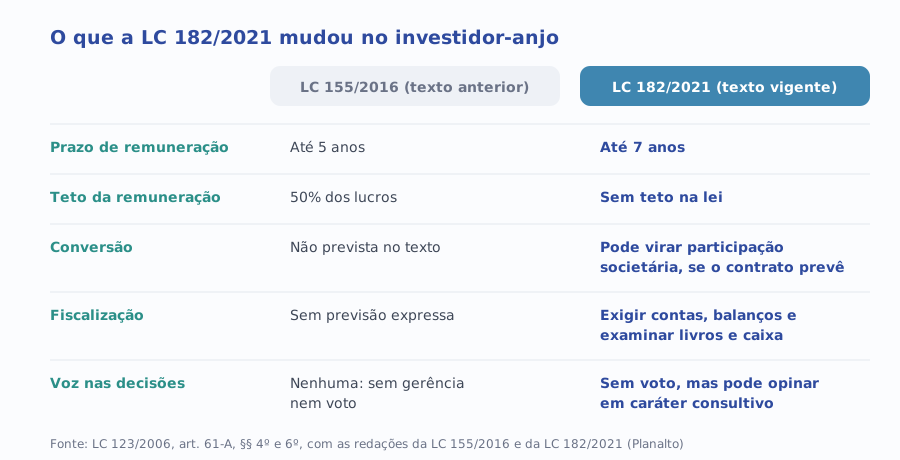
A mudança do teto é a que mais pesa na negociação. Com o limite de 50% dos lucros fora do texto, a remuneração passa a ser o que as partes combinarem. Isso dá liberdade, mas tira do fundador um teto que a própria lei impunha. Cláusula de remuneração mal escrita agora custa mais caro.
Como funciona o contrato de participação, do aporte à saída?
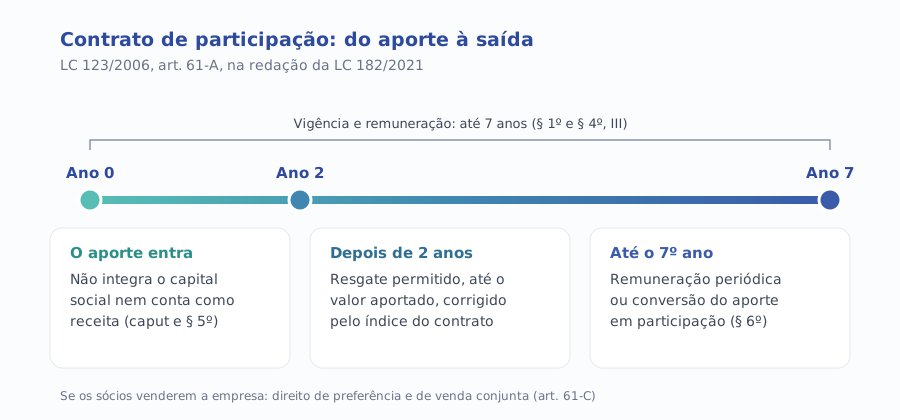
O contrato de participação tem vigência de no máximo sete anos e precisa dizer as finalidades de fomento a inovação e investimento produtivo. Dentro desse prazo, a relação passa por três momentos, e cada um deles é uma cláusula.
1. O aporte
O dinheiro entra na empresa sem virar capital social e, pelo § 5º, sem ser considerado receita para fins de enquadramento no Simples. Para quem está perto do teto de faturamento, esse detalhe evita que o próprio aporte desenquadre a empresa.
2. A vida do contrato
Durante a vigência, o anjo pode exigir prestação de contas e balanços e examinar os livros e o caixa. Os sócios regulares continuam sendo os únicos que exercem a atividade e tomam as decisões. Se o contrato prever, o anjo participa de reuniões como conselheiro, sem voto.
3. A saída
A saída acontece por quatro portas: remuneração ao longo do prazo, conversão em participação, resgate depois de dois anos ou venda conjunta, se os sócios venderem a empresa. A lei também permite transferir a titularidade do aporte a terceiros; para alguém de fora da sociedade, isso depende do consentimento dos sócios, salvo cláusula em contrário.
Como o investidor-anjo ganha dinheiro?
O anjo raramente investe pela remuneração periódica. Ele investe esperando que a empresa valha muito mais quando ele sair. A lei oferece quatro mecanismos, e o contrato escolhe a combinação:
- Remuneração periódica, ao final de cada período combinado, até o limite de sete anos.
- Conversão em participação societária: o aporte vira quotas ou ações, normalmente numa rodada futura e com desconto ou teto de avaliação definidos no contrato.
- Resgate, a partir do segundo ano, limitado ao valor investido corrigido. É uma porta de proteção, não de lucro.
- Venda conjunta (tag along) e preferência: pelo art. 61-C, se os sócios decidirem vender a empresa, o anjo tem direito de preferência na compra e de vender junto, nos mesmos termos e condições oferecidos aos sócios.
Repare que o resgate devolve, no máximo, o que foi investido com correção. Quem conta só com ele não ganha dinheiro: recupera. O ganho real do anjo está na conversão e na venda, e é por isso que essas duas cláusulas concentram a negociação.
O anjo não é sócio hoje, mas pode virar sócio amanhã. A diferença entre as duas coisas está toda no contrato.
Onde o investimento-anjo se encaixa entre os outros instrumentos?
O art. 5º da LC 182/2021 lista os instrumentos de aporte que não integram o capital social da startup. O contrato de investimento-anjo é um deles, ao lado de opções, mútuo conversível, debênture conversível e sociedade em conta de participação. O investidor só vira sócio depois da conversão formal.
| Instrumento | Como o investidor ganha | Quando faz sentido no MVP |
|---|---|---|
| Contrato de investimento-anjo (LC 123) | Remuneração, conversão, resgate ou venda conjunta | Empresa no Simples que quer regra legal clara e prazo fechado |
| Mútuo conversível | Conversão do empréstimo em participação numa rodada futura | Quando o valor da empresa ainda não pode ser medido |
| Opção de subscrição de quotas ou ações | Direito de subscrever participação no futuro | Quando investidor e fundador já concordam com uma avaliação |
| Opção de compra de quotas dos sócios | Compra de participação de quem já é sócio | Quando o aporte vai para o sócio, não para o caixa |
| Sociedade em conta de participação (SCP) | Participação nos resultados de um projeto | Projeto específico, com começo e fim |
| Debênture conversível | Juros e conversão em ações | Emitida nos termos da Lei das S.A. (Lei 6.404); confirme com o advogado se cabe no tipo societário |
Instrumentos listados no art. 5º, § 1º, da LC 182/2021; usos típicos na leitura da Alliance Comunicação.
A escolha não é estética. O mútuo conversível, por exemplo, é um empréstimo: se não converter, a empresa deve. O contrato de participação, por sua vez, já nasce com as travas da LC 123 (prazo de sete anos, resgate depois de dois). Quem escolhe o instrumento sem ler essas consequências descobre o problema quando o MVP precisa de uma segunda rodada.
Para entrar na lista do Marco Legal, a empresa precisa ser startup nos termos do art. 4º: receita bruta de até R$ 16 milhões no ano anterior, até 10 anos de CNPJ e declaração de modelo de negócio inovador no ato constitutivo ou enquadramento no regime do Inova Simples.
O que o contrato do MVP precisa dizer?
O MVP é o momento em que o dinheiro do anjo vira código, design e testes com clientes. Se o contrato não amarrar o que o dinheiro paga e como o anjo sai, a primeira discussão séria acontece justamente quando o produto precisa mudar de rumo. Estas são as cláusulas que decidem a relação:
1. Finalidade do aporte
A lei exige que o contrato diga as finalidades de fomento. Escreva o que o aporte paga: construção do MVP, testes com usuários, primeiras vendas. Finalidade genérica abre espaço para o anjo questionar cada gasto quando exercer o direito de examinar o caixa.
2. Modalidade de remuneração
Remuneração periódica ou conversão, e em que proporção. Remuneração periódica pesa no caixa de quem ainda não fatura; conversão adia o custo, mas dilui os fundadores. Para um MVP sem receita, conversão costuma ser o arranjo mais realista, mas a decisão é do caso.
3. Gatilho e preço da conversão
Quando o aporte vira participação (uma rodada, uma data, uma meta) e por qual avaliação. Sem gatilho, a conversão vira uma discussão aberta exatamente no momento em que um novo investidor está olhando a tabela de sócios.
4. Índice de correção do resgate
Desde 2021, o valor do resgate é corrigido pelo índice previsto em contrato. Contrato sem índice deixa a regra mais importante da saída para ser resolvida depois, e depois é sempre pior.
5. Papel consultivo e informação
Se o anjo vai participar de reuniões, diga com que frequência e com que limite. E combine o formato da prestação de contas: um relatório mensal simples evita que o direito de examinar livros vire auditoria a cada trimestre.
6. Transferência e venda
Regras para o anjo transferir o aporte a terceiros e para exercer a preferência e a venda conjunta. Inclua o que acontece se a empresa for vendida antes da conversão.
Quanto um investidor-anjo investe e o que ele olha no MVP?
Não existe valor de referência na lei. O aporte é o que a empresa precisa para chegar ao próximo marco, e o anjo avalia se esse marco é crível. Em vez de começar pelo número, comece pelo que o dinheiro compra: quantos meses de desenvolvimento, quantos testes, qual sinal de demanda ao final.
O que o anjo olha num MVP costuma ser menos o produto e mais a evidência: o problema foi validado com clientes reais? Há um critério claro para decidir se o produto continua? O time sabe o que não vai construir? É por isso que um pitch deck com tração antes da receita e um critério de parada combinado para o MVP pesam mais do que telas bonitas.
Um escopo de MVP bem fechado também ajuda na negociação: com o custo e o prazo da construção à vista, o valor pedido deixa de ser palpite. É o tipo de conta que um desenvolvimento de MVP com escopo e critério de sucesso definidos entrega antes de o anjo assinar.
Como fica o investidor-anjo no Simples Nacional, na contabilidade e no imposto de renda?
No Simples Nacional, a lei é explícita: o aporte não é receita para enquadramento (art. 61-A, § 5º), e a emissão e a titularidade desses aportes não impedem a empresa de continuar no Simples (art. 61-B). Era essa a razão de a figura ter sido criada dentro da LC 123.
Na contabilidade, o ponto de partida é o mesmo: o aporte não entra como capital social. Como ele será registrado depende do que o contrato prevê (remuneração, resgate, conversão), e essa classificação é decisão do contador da empresa, à luz das normas contábeis. Leve o contrato ao contador antes de assinar, não depois.
No imposto de renda, a lei delega ao Ministério da Fazenda a regulamentação da tributação sobre a retirada do capital investido (§ 10). A Receita Federal tratou do tema na Instrução Normativa RFB nº 1.719/2017, que submete os rendimentos do anjo à retenção na fonte com alíquotas que caem conforme o prazo do contrato. Para a declaração da pessoa física, a orientação segura é confirmar com o contador a ficha e o código de cada ano, porque o programa da Receita muda.
Quais os erros mais comuns de quem capta com investidor-anjo?
- Usar a regra de 2016. Contrato copiado de modelo antigo ainda prevê cinco anos e teto de 50%, e não prevê conversão.
- Colocar o anjo no contrato social. Quem entra como sócio deixa de ser investidor-anjo da LC 123 e responde como sócio, com voto e riscos.
- Confundir mútuo conversível com contrato de participação. No mútuo, se não houver conversão, há dívida a pagar.
- Deixar a conversão sem gatilho. A falta de data ou de evento faz a conversão virar negociação no pior momento.
- Ignorar o resgate de dois anos. Se o MVP demorar, o anjo pode pedir o dinheiro de volta corrigido, justamente quando o caixa está mais curto.
- Captar sem saber quanto o MVP custa. O valor pedido vira chute e o aporte acaba antes do marco prometido.
Quais as vantagens e desvantagens do investidor-anjo?
Para o fundador, a vantagem é ter dinheiro e, muitas vezes, conselho de quem já empreendeu, sem dar voto nem responsabilidade ao investidor. O aporte não desenquadra a empresa do Simples e não exige garantia real. A desvantagem é o custo futuro: remuneração sem teto legal, diluição na conversão e um direito de resgate que pode aparecer na hora errada.
Para o anjo, a vantagem é a proteção: ele não responde pelas dívidas e tem direito de fiscalizar. A desvantagem é o risco alto e a falta de liquidez: a maior parte das empresas em estágio inicial não chega à venda, e o resgate devolve, no melhor caso, o valor corrigido.
Como conseguir um investidor-anjo e por onde começar?
Antes de procurar o anjo, deixe pronto o que ele vai perguntar. A ordem que funciona:
- Defina o marco que o aporte paga (por exemplo, MVP no ar com os primeiros clientes pagantes) e quanto custa chegar lá.
- Escolha o instrumento: contrato de participação da LC 123, mútuo conversível ou outro do art. 5º da LC 182, com ajuda de um advogado societário.
- Prepare as evidências: problema validado, hipótese principal e um deck com a tração possível antes da receita.
- Procure anjos com afinidade de setor, em redes de investidores, aceleradoras e programas de fomento, e peça indicação a outros fundadores.
- Negocie as seis cláusulas acima e leve a minuta ao contador antes de assinar.
Se o marketing e a tração ainda são a parte frágil da história, comece medindo onde a empresa está. O diagnóstico de marketing gratuito da Alliance leva cerca de 30 minutos e mostra as lacunas que um investidor vai enxergar antes de você.