Quem pesquisa patrocínio de eventos encontra quase só um lado da conversa: o do organizador. Como conseguir patrocinador, como montar a proposta, quantas cotas oferecer, qual modelo de carta usar. É útil para quem vende. Para quem compra, sobra pouco.
Este artigo inverte a mesa. É escrito para a marca que recebeu uma proposta de cota e precisa decidir se entra, quanto paga e o que exige em troca. E responde a uma pergunta que nenhum dos guias mais lidos sobre o tema aborda: quando o patrocínio pode ser parcialmente abatido do imposto de renda, e quando não pode. As regras estão nas leis, com link para o texto oficial, porque é nesse ponto que a conversa costuma ficar imprecisa.
O que é patrocínio de eventos?
É o acordo em que uma empresa paga, em dinheiro, produto ou serviço, para associar a marca a um evento organizado por outra pessoa ou instituição. Em troca, recebe contrapartidas: o logotipo nas peças, um espaço para ativação, ingressos, menções no palco, conteúdo com a marca, acesso a uma lista de participantes que autorizaram contato.
A diferença para o evento próprio está no controle. No evento próprio, a marca decide público, formato e roteiro. No patrocínio, ela compra uma fatia de algo que outra pessoa desenhou. Isso traz vantagens (público já reunido, credibilidade emprestada do evento, custo menor do que produzir do zero) e um risco: pagar para estar num lugar onde o público certo não está.
Por isso a pergunta inicial de quem patrocina não é “quanto custa a cota”, e sim “quem estará lá e o que a marca vai conseguir fazer com essas pessoas”. A resposta decide se vale assinar, e decide também o que precisa estar escrito no contrato.
Como funciona o patrocínio de eventos para a marca que paga?
O caminho mais comum começa com uma proposta do organizador. Ela traz a descrição do evento, o perfil e o tamanho esperado do público, as cotas disponíveis e o que cada uma entrega. A marca avalia, negocia e assina um contrato. Depois vem a parte que muitas vezes fica sem dono: planejar e produzir a presença da marca dentro do evento.
1. A marca compara o público do evento com o público dela
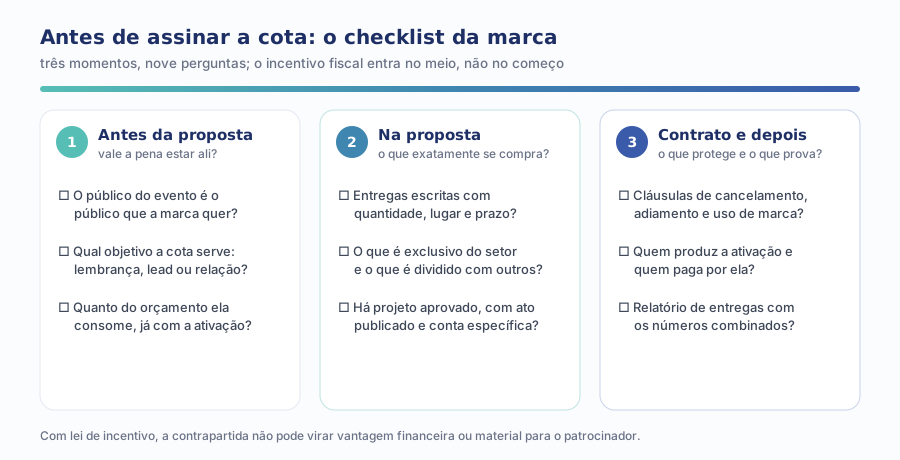
Proposta boa informa quem costuma frequentar o evento, com dados de edições anteriores. Proposta fraca fala em “grande visibilidade” sem dizer para quem. Se o organizador não sabe descrever o público, a marca está comprando no escuro.
2. A marca decide o objetivo antes de escolher a cota
Lembrança de marca, geração de contatos comerciais e relacionamento com clientes pedem cotas diferentes. Quem quer contatos precisa de espaço e de gente para conversar; quem quer lembrança precisa de exposição repetida; quem quer relação precisa de acesso e de um momento reservado.
3. A marca soma a cota à ativação
A cota compra o direito de estar ali. O estande, a experiência, a equipe, o brinde e o conteúdo costumam ser pagos à parte. Comparar só o valor da cota com o retorno esperado é a forma mais comum de subestimar o investimento real.
4. A marca verifica se há projeto incentivado
Se o evento é um projeto cultural ou esportivo aprovado por lei de incentivo, parte do valor pode voltar como abatimento do imposto, para empresas no lucro real. Se não é, o patrocínio é despesa de marketing comum. Essa verificação muda a conta, e as próximas seções explicam como.
O que são cotas de patrocínio e o que cada uma costuma incluir?
Cota é o pacote de contrapartidas vendido por um valor fixo. Os nomes variam (master, ouro, prata, apoio, ou nomes ligados ao tema do evento), mas a lógica é sempre a mesma: quanto maior a cota, mais exposição, mais acesso e, muitas vezes, alguma exclusividade. O valor de cada cota depende do evento, do público e da negociação, e não existe tabela de mercado que sirva de régua.
O que a marca deve olhar é a lista de entregas, não o nome da cota. Duas cotas “ouro” de eventos diferentes podem ter pouco em comum. A tabela mostra o que costuma aparecer em cada faixa e a pergunta que a marca deve fazer antes de aceitar.
| Faixa de cota | Contrapartidas que costumam aparecer | Pergunta que a marca deve fazer |
|---|---|---|
| Principal (master, título) | nome associado ao evento, maior destaque nas peças, espaço de ativação maior, fala no palco, exclusividade no setor | a exclusividade vale para o setor inteiro ou só para a mesma categoria de produto? |
| Intermediária (ouro, prata) | logotipo em peças e telões, estande ou espaço menor, ingressos, menção nas redes do evento | quantas vezes a marca aparece, em quais peças e em que tamanho? |
| Apoio | logotipo em lista de apoiadores, alguns ingressos | o que esse apoio entrega além de presença numa lista? |
| Permuta (produto ou serviço) | contrapartidas parecidas, pagas com o próprio produto da marca | o produto entregue tem valor de mercado documentado no contrato? |
| Patrocínio de conteúdo | uma palestra, trilha ou sala com a marca, gravação e distribuição | quem aprova o conteúdo e quem fica com os direitos da gravação? |
Organizado pela Alliance a partir da prática em projetos de live marketing e eventos
Um ponto merece atenção à parte: a exclusividade. Ela é o item mais valioso e o mais mal escrito das propostas. “Exclusividade de categoria” pode significar que nenhum concorrente direto patrocina o evento, ou só que nenhum concorrente compra a mesma cota. A diferença precisa estar no contrato, com a definição de quem é concorrente.
Cultural, esportivo ou corporativo: o que muda na cota?
O tipo de evento muda o público, o tipo de contrapartida e a possibilidade de incentivo. Festival de música, peça de teatro e exposição podem ser projetos culturais aprovados; campeonato, corrida e projeto de formação esportiva podem ser projetos esportivos aprovados; congresso setorial, feira de negócios e evento corporativo de terceiros raramente têm projeto incentivado e funcionam como mídia e relacionamento.
Para marcas B2B, o patrocínio de congresso e feira tende a pesar mais pelo acesso a decisores do que pela exposição de logotipo, e a negociação deve girar em torno de espaço de conversa, lista de participantes que autorizaram contato e conteúdo. Para marcas de consumo, eventos culturais e esportivos oferecem volume de público e associação de imagem, e o incentivo, quando existe, reduz o custo de entrar. Em todos os casos, a pergunta de fundo é a mesma: o público certo vai estar lá e a marca vai fazer algo memorável com ele? Se você organiza o próprio encontro, o artigo sobre o que o orçamento de evento corporativo costuma esquecer complementa este.
Patrocínio é despesa dedutível ou abate do imposto?
São duas coisas diferentes, e a confusão entre elas é a origem da maior parte dos mal-entendidos. Deduzir como despesa é lançar o gasto na contabilidade e reduzir o lucro sobre o qual o imposto é calculado. Abater do imposto é subtrair uma parte do valor diretamente do imposto devido. O segundo vale muito mais, e só existe em situações específicas.
Patrocínio de evento comum, sem projeto aprovado por lei de incentivo, é tratado como gasto de marketing. Para a empresa no lucro real, o Regulamento do Imposto de Renda considera operacionais as despesas necessárias à atividade da empresa e admite despesas de propaganda diretamente relacionadas com a atividade explorada, respeitado o regime de competência (Decreto 9.580/2018, arts. 311 e 380). Se o patrocínio se enquadra, e como lançá-lo, é decisão do contador da empresa. O que importa aqui: não há abatimento direto do imposto.
O abatimento direto só aparece quando três condições se somam: o evento é um projeto aprovado pelo órgão responsável (cultura ou esporte), o aporte é feito nas condições da lei (conta específica, sem vínculo com o patrocinador) e a empresa é tributada pelo lucro real. As leis de incentivo citadas neste artigo falam expressamente em pessoa jurídica no lucro real; empresa no lucro presumido ou no Simples Nacional fica fora desse benefício.
Como funciona o patrocínio pela Lei Rouanet para empresas?
A Lei 8.313/1991, a Lei Rouanet, tem dois caminhos para o patrocínio de projetos culturais, e eles tratam a empresa de forma diferente. Qual caminho se aplica não é escolha do patrocinador: depende do enquadramento do projeto aprovado.
O caminho do artigo 26: 30% do patrocínio, e o valor ainda vira despesa
Na prática, a empresa recupera 30% do patrocínio como abatimento do imposto, até o teto, e ainda lança o valor como despesa operacional. É o caminho em que o incentivo e a despesa de marketing convivem.
O caminho do artigo 18: abate o valor despendido, mas não vira despesa
O artigo 18 lista segmentos específicos, entre eles artes cênicas, livros de valor artístico, literário ou humanístico, música erudita, instrumental ou regional, exposições de artes visuais, preservação do patrimônio cultural e produção audiovisual dentro das condições da lei. Nesses projetos, o contribuinte pode deduzir do imposto “as quantias efetivamente despendidas”, nos limites e nas condições da legislação do imposto de renda (art. 18, § 1º). Em compensação, a empresa no lucro real não pode deduzir esse valor como despesa operacional (art. 18, § 2º).
A troca é clara: o artigo 18 devolve uma parcela maior pelo imposto e nada pela despesa; o artigo 26 devolve uma parcela menor pelo imposto e preserva a despesa. A conta de qual é melhor para a sua empresa, dentro dos limites aplicáveis, é do contador.
As condições que valem para os dois caminhos
- Projeto aprovado e publicado. A aprovação só tem eficácia depois da publicação de ato oficial com o título do projeto, a instituição responsável, o valor autorizado para captação e o prazo de validade (art. 19, § 6º).
- Conta específica. O dinheiro precisa ser depositado e movimentado em conta bancária específica em nome do beneficiário; contribuição fora dessa regra não vale para o incentivo (art. 29).
- Sem vínculo. O patrocínio não pode ser feito a pessoa ou instituição vinculada ao patrocinador, como empresa de que ele seja sócio ou parentes dos sócios (art. 27).
- Sem vantagem financeira ou material. A lei considera infração o recebimento, pelo patrocinador, de qualquer vantagem financeira ou material em decorrência do patrocínio (art. 23, § 1º).
O que mudou no incentivo ao esporte com a Lei Complementar 222/2025?
Muito conteúdo ainda descreve a Lei 11.438/2006, a antiga Lei de Incentivo ao Esporte. Ela foi revogada. A Lei Complementar 222, de 26 de novembro de 2025, passou a reger os incentivos fiscais ao esporte e entrou em vigor na data de sua publicação (art. 26).
Para quem patrocina em 2026 e 2027, portanto, o teto geral é de 2% do imposto devido; a partir de 2028, de 3%. O limite de 4% para projetos de inclusão social é dividido com cultura e audiovisual: uma empresa que já usa a Lei Rouanet no mesmo período tem menos espaço para o esporte. Como a regra de transição menciona só o limite geral, a forma de combinar as duas regras no seu caso concreto é uma pergunta para o contador.
A lei também traz restrições que afetam o desenho do patrocínio: os recursos não podem pagar remuneração de atletas profissionais (art. 6º, § 2º); o dinheiro vai para conta específica no Banco do Brasil ou na Caixa em nome do proponente (art. 11); o projeto não pode beneficiar pessoa vinculada ao patrocinador (art. 3º, § 2º); e receber vantagem financeira ou material em decorrência do patrocínio é infração (art. 20, I). Além disso, o valor máximo total das deduções é fixado anualmente em ato do Poder Executivo (art. 12).
Quanto o incentivo abate na prática?
Um exemplo com números redondos ajuda a ver o teto funcionando. Imagine uma empresa no lucro real cujo imposto de renda devido no ano, sem contar o adicional, seja de R$ 600 mil. O adicional de 10% fica fora da conta porque a lei manda recolhê-lo integralmente, sem deduções (Lei 9.249/1995, art. 3º, § 4º).
- Teto da Rouanet (art. 26) com audiovisual: 4% de R$ 600 mil, ou R$ 24 mil.
- Patrocínio cultural de R$ 80 mil pelo art. 26: 30% dá R$ 24 mil, que cabem inteiros no teto. Os R$ 80 mil ainda entram como despesa operacional.
- Patrocínio cultural de R$ 150 mil pelo art. 26: 30% daria R$ 45 mil, mas só R$ 24 mil são aproveitados. O excesso não vira abatimento; o valor continua como despesa.
- Patrocínio esportivo em 2026: o teto geral é 2% de R$ 600 mil, ou R$ 12 mil, e o valor abatido não entra como despesa.
O exemplo mostra duas coisas. A primeira: o incentivo é limitado pelo tamanho do imposto, não pelo tamanho do patrocínio. Uma cota grande em uma empresa com imposto pequeno gera pouco abatimento. A segunda: o incentivo reduz o custo, mas não paga a cota. A maior parte do valor continua sendo investimento de marketing, e precisa se justificar como tal.
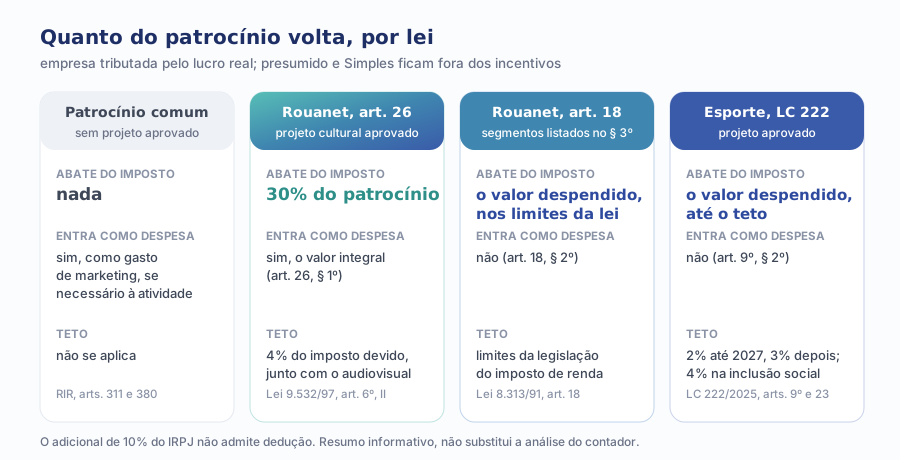
| Situação | Abate do imposto devido? | Entra como despesa no lucro real? | Teto do abatimento |
|---|---|---|---|
| Evento comum, sem projeto aprovado | não | sim, se for despesa necessária à atividade | não se aplica |
| Projeto cultural, Lei Rouanet art. 26 | 30% do patrocínio (40% se for doação) | sim, o valor integral | 4% do imposto, somado ao audiovisual |
| Projeto cultural, Lei Rouanet art. 18 | as quantias despendidas, nos limites da legislação do IR | não | limites da legislação do imposto de renda |
| Projeto esportivo, LC 222/2025 | os valores despendidos, até o teto | não, nem na base da CSLL | 2% até 2027 e 3% depois; 4% em inclusão social, somado a cultura e audiovisual |
| Empresa no lucro presumido ou Simples | não, as leis citadas exigem lucro real | segue a regra do regime | não se aplica |
Lei 8.313/1991, arts. 18 e 26; Lei 9.532/1997, art. 6º; LC 222/2025, arts. 9º e 23; Decreto 9.580/2018, arts. 311 e 380. Resumo informativo, não substitui a análise do contador.
Que contrapartidas a marca pode receber num patrocínio incentivado?
Aqui está o ponto em que marketing e lei precisam conversar. As duas leis definem patrocínio como transferência com finalidade promocional: a Lei Rouanet fala em “transferência de numerário, com finalidade promocional” (art. 23, II), e a LC 222 em finalidade “promocional e institucional de publicidade” (art. 4º, I). Ou seja, aparecer é o ponto do patrocínio, e a marca pode e deve negociar a visibilidade.
O limite está em outro lugar: o patrocinador não pode receber vantagem financeira ou material em decorrência do patrocínio. Exposição de marca, menção, presença em peças de divulgação do projeto entram na lógica promocional. Uma contrapartida que funcione como devolução do dinheiro ou como benefício material para a empresa é exatamente o que a lei proíbe. Onde fica a linha em cada caso, especialmente em ingressos, produtos e uso comercial do conteúdo, é algo a validar com o proponente e com o jurídico antes de assinar.
Vale notar também a diferença entre patrocínio e doação. Na LC 222, doação é transferência “desde que não empregados em publicidade”, e a distribuição gratuita de ingressos a empregados e dependentes é tratada como doação (art. 4º, II). A Lei Rouanet faz equiparação parecida para ingressos de eventos culturais distribuídos a empregados (art. 24, I). Se a marca quer visibilidade, o enquadramento é patrocínio; se quer só apoiar, sem publicidade, é doação, que na Rouanet tem percentual maior (40%).
No esporte, há mais uma exigência de divulgação: as peças sobre atividades de projetos financiados com recursos públicos devem indicar o apoio institucional com a bandeira nacional (LC 222, art. 18). É um item que o time de criação precisa saber antes de fechar o layout das peças.
O que deve ter um contrato de patrocínio de evento?
O contrato é onde a proposta deixa de ser promessa. Tudo o que a marca considera importante e não está escrito vira, na prática, cortesia do organizador. A lista abaixo não substitui o jurídico; é o roteiro da conversa com ele.
- Partes e objeto: quem é o organizador ou proponente, qual é o evento, datas e local.
- Entregas da cota, uma por linha: cada peça, com quantidade, tamanho, posição e prazo. “Divulgação nas redes” não é entrega; “três publicações no perfil do evento até a data X, com aprovação prévia da marca” é.
- Exclusividade definida: quem conta como concorrente e em que categorias.
- Uso de marca nos dois sentidos: como o evento pode usar a marca do patrocinador e se o patrocinador pode usar a marca do evento em campanhas próprias.
- Ativação: espaço, horários de montagem, energia, regras do local e quem paga cada item.
- Cancelamento, adiamento e mudança de formato: o que acontece com o valor pago e com as entregas.
- Relatório de entregas: o que o organizador envia depois do evento, como fotos, números de público e dados combinados.
- Se houver incentivo fiscal: número do projeto, ato de aprovação publicado, conta específica de depósito e os documentos que o proponente fornecerá para a comprovação.
Como medir o retorno de um patrocínio de evento?
Medir começa antes do evento, quando se escolhe o objetivo. Patrocínio que tem tudo como objetivo acaba sem nenhum. Defina um objetivo principal e duas ou três medidas ligadas a ele, e combine com o organizador quais dados ele vai entregar.
- Se o objetivo é gerar contatos: quantos contatos qualificados saíram da ativação, quantos viraram reunião e, meses depois, quantos viraram venda. Isso exige um jeito de registrar a origem do contato no CRM desde o primeiro dia.
- Se o objetivo é lembrança de marca: pesquisa simples com participantes, comparação de buscas pela marca no período, menções espontâneas em redes. O artigo sobre o que dá para medir numa ativação de marca detalha como fazer isso sem pesquisa cara.
- Se o objetivo é relacionamento: quais clientes estiveram presentes, que conversas aconteceram e o que mudou na relação com eles nos meses seguintes.
O incentivo fiscal entra na conta como redução de custo, não como retorno. Um patrocínio que só se paga por causa do abatimento, sem resultado de marketing, é uma doação cara. Se a intenção é apoiar a causa, o caminho da doação costuma ser mais coerente.
Quais os erros mais comuns de quem patrocina eventos?
- Comprar a cota pelo nome. “Master” não diz nada sobre o que a marca recebe. A lista de entregas diz.
- Esquecer o custo da ativação. A cota compra o espaço; a experiência que o público vive é outro orçamento.
- Contar com incentivo que não existe. Empresa no lucro presumido ou no Simples, ou evento sem projeto aprovado e publicado, não gera abatimento. Vale perguntar antes da reunião de aprovação.
- Confundir abatimento com despesa. Na Rouanet pelo artigo 18 e no esporte pela LC 222, o valor abatido não pode ser lançado também como despesa.
- Usar regra revogada. Quem ainda calcula o esporte pela Lei 11.438/2006 está usando um texto que deixou de valer em novembro de 2025.
- Não pedir relatório. Sem o relatório de entregas, não há como saber se o que foi pago foi entregue, e a renovação vira decisão de gosto.
- Deixar a ativação sem dono. O marketing aprova a cota, o organizador cuida do evento e ninguém desenha o que a marca faz lá dentro.
Por onde começar hoje
Antes de responder à próxima proposta, faça três perguntas internas: qual é o objetivo do patrocínio, quanto a marca está disposta a investir somando cota e ativação, e qual é o regime tributário da empresa. A terceira resposta, que muita área de marketing não sabe de cor, decide se faz sentido sequer conversar sobre incentivo fiscal.
Depois, peça ao organizador o que falta: perfil do público, entregas com número e, se houver projeto incentivado, o número e o ato de aprovação. Leve o contrato ao jurídico e a parte fiscal ao contador. E planeje a ativação junto com a cota, não depois.
A Alliance planeja e produz a presença de marcas em eventos, do desenho da ativação à medição, pelo serviço de Live Experience. Se o patrocínio é uma peça de um plano maior e você quer saber onde ele se encaixa, o diagnóstico de marketing gratuito mostra quais frentes da sua comunicação pedem atenção primeiro.