Quem procura brindes corporativos encontra, quase sempre, uma vitrine: canecas, garrafas, cadernos, kits de fim de ano e listas de ideias criativas. As dicas se repetem com razão (conheça o público, prefira o útil, cuide da qualidade), mas param antes das duas perguntas que costumam aparecer depois que o pedido já foi feito: o brinde reduz o imposto da empresa? E pode ir para aquele cliente que é servidor público?
Este guia cobre a escolha do brinde e acrescenta o que falta nas vitrines: o que diz a Lei 9.249/1995 sobre a dedução da despesa, o que o Decreto 10.889/2021 chama de brinde e de presente quando o destinatário é agente público federal, e como transformar isso numa política curta, que caiba numa página. É informação para planejar, não parecer: a classificação contábil é do contador, e a leitura de compliance é de quem responde por ela na empresa.
O que são brindes corporativos?
Brinde corporativo é um objeto, em geral com a marca da empresa, entregue sem cobrança e sem condição a pessoas com quem a empresa se relaciona: clientes, prospects, parceiros, fornecedores, funcionários, convidados de um evento. A função é lembrança e vínculo. Ninguém compra nada para ganhar, ninguém concorre a nada.
Na prática, a palavra cobre duas famílias. O brinde institucional (ou promocional, no sentido amplo) é o item de grande tiragem: caneta, bloco, ecobag, squeeze, distribuído em estande, recepção ou ação de rua. O presente corporativo é o item escolhido para poucos, com valor maior e entrega pessoal: o kit de fim de ano para os principais clientes, o agradecimento depois de um projeto. O mercado usa os dois termos quase como sinônimos. A lei, como se verá, não.
Brinde institucional, kit e presente: a diferença está no alcance
Um jeito simples de separar: quanto mais pessoas recebem o mesmo item, mais ele é brinde; quanto mais o item é escolhido para uma pessoa específica, mais ele se aproxima de presente. Essa linha, que parece só de marketing, é exatamente a que o Decreto 10.889/2021 usa para o servidor federal, quando fala em item distribuído de forma generalizada.
Qual a diferença entre brinde, presente e prêmio de promoção?
Três coisas costumam ser chamadas de brinde no dia a dia e seguem regras diferentes. Vale separar antes de qualquer orçamento:
| O que é | Exemplo | Regra que pesa |
|---|---|---|
| Brinde corporativo | Caneta no estande, caderno para todos os clientes da carteira | No lucro real, a despesa não é dedutível (Lei 9.249/1995, art. 13, VII) |
| Presente corporativo | Kit escolhido para o diretor que aprova a compra | Para agente público federal, vedado se quem oferece tem interesse em decisão dele (Decreto 10.889/2021) |
| Prêmio de promoção comercial | Vale-brinde na embalagem, sorteio, concurso | Depende de autorização prévia do Ministério da Fazenda (Lei 5.768/1971) |
| Hospitalidade | Passagem, hospedagem ou inscrição em evento | Para agente público federal, só autorizada pelo órgão e ligada à representação institucional |
Elaborado pela Alliance Comunicação a partir da Lei 9.249/1995 e do Decreto 10.889/2021 (Planalto, consulta em 12/10/2026).
A terceira linha é outro assunto, com rito próprio. Se o brinde só é entregue a quem compra, concorre ou chega primeiro, a ação deixa de ser cortesia e vira distribuição gratuita de prêmios, que pede autorização com meses de antecedência. Esse caminho está explicado em ação promocional e o prazo que o sorteio exige. Daqui em diante, o texto trata do brinde dado sem condição.
Para que servem os brindes corporativos?
Brinde bom não vende sozinho. Ele faz três trabalhos mais modestos e, por isso mesmo, mensuráveis: prolongar um contato (o item volta à mesa de quem passou no estande), marcar um momento (o fechamento de um contrato, o aniversário da parceria, o fim do ano) e dar matéria à conversa (o kit de boas-vindas que o cliente fotografa, o item que o vendedor leva à reunião).
Quando nenhum desses trabalhos está claro, o brinde vira gasto de hábito. É o caso da caixa de canetas comprada porque sempre se comprou, ou do kit genérico que vai igual para o cliente de dez anos e para o lead da semana passada. Num evento corporativo, por exemplo, o brinde deveria nascer do objetivo do evento, e não da sobra de verba no fim da planilha.
Brinde é dedutível do imposto de renda?
Para a empresa no lucro real, a resposta está numa linha da lei. O artigo 13 da Lei 9.249/1995 lista as deduções vedadas na apuração do lucro real e da base da contribuição social, e o inciso VII é curto:
Em termos práticos: o brinde pode ser lançado como despesa na contabilidade, mas, na hora de calcular o IRPJ e a CSLL no lucro real, o valor volta para a base. O brinde sai do lucro que já foi tributado. Quem orça uma ação de brindes como se o imposto devolvesse uma parte do custo está fazendo a conta errada.
Três observações evitam confusão. Primeiro, a lei não define o que é brinde; a linha entre brinde, material de propaganda e amostra é decisão do contador, caso a caso, e vale documentar o critério. Segundo, o artigo fala de lucro real e CSLL: se a empresa está em outro regime, a pergunta muda de forma, e quem responde é o contador. Terceiro, existe um projeto de lei de 2021 que propõe permitir a dedução, mas ele não mudou a regra; até que mude, vale o texto atual.
Brindes dedutíveis e indedutíveis: onde está a linha
A pergunta "quais brindes são dedutíveis" parte de uma premissa que a lei não sustenta: o inciso VII não separa brinde barato de brinde caro, nem brinde com marca de brinde sem marca. Ele veda a dedução "das despesas com brindes". O que existe é a discussão sobre o que não é brinde, e essa discussão é técnica. Leve ao contador a descrição do item, a finalidade e a forma de distribuição, e anote a classificação que ele der.
Pode dar brinde para servidor público?
Pode, desde que seja brinde no sentido da regra. Para os agentes públicos do Poder Executivo federal, a Lei 12.813/2013 trata como conflito de interesses receber presente de quem tenha interesse em decisão do agente, fora dos limites do regulamento. O regulamento é o Decreto 10.889/2021, que separa três figuras: brinde, presente e hospitalidade.
O teto do art. 37, XI, é o subsídio de ministro do Supremo Tribunal Federal. Pela Lei 14.520/2023, art. 1º, III, ele é de R$ 46.366,19 desde 1º de fevereiro de 2025, e não encontramos lei posterior que o altere até esta data. Um por cento dá R$ 463,66, e o decreto fala em valor menor do que isso. O número é cálculo nosso, não valor publicado; se o subsídio mudar, o limite muda junto.
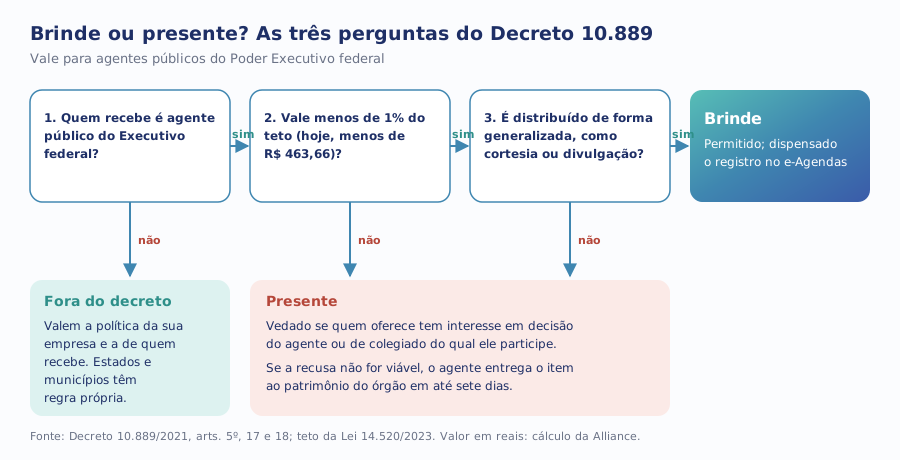
Os dois critérios são cumulativos. Um item de R$ 80 escolhido sob medida para o gestor que conduz uma licitação da qual a empresa participa não é "brinde barato": falta a distribuição generalizada. E um item distribuído a todos os visitantes de um estande, mas que vale mais do que o limite, também deixa de ser brinde. Nos dois casos, o decreto o trata como presente.
Se o presente chegar mesmo assim, o problema passa para o servidor: quando a recusa ou a devolução imediata não forem viáveis, ele deve entregar o item ao setor de patrimônio do órgão em até sete dias (art. 18). Para a empresa, é um constrangimento evitável e um registro desfavorável na relação.
E estados, municípios e estatais?
O Decreto 10.889 vale para o Poder Executivo federal. Estados, municípios, outros Poderes e muitas estatais têm normas e códigos de conduta próprios, com limites e regras de registro que podem ser diferentes. Se a sua carteira tem clientes públicos, a regra a seguir é a do órgão de quem recebe, e vale perguntar ao próprio contato qual é.
Acima de todas essas normas está a Lei Anticorrupção. A Lei 12.846/2013, art. 5º, I, define como ato lesivo à administração pública "prometer, oferecer ou dar, direta ou indiretamente, vantagem indevida a agente público". Brinde dentro da regra não é vantagem indevida; presente para quem decide sobre o seu contrato pode passar a ser lido assim.
Quanto vale um brinde corporativo?
Não existe valor certo de mercado, e desconfie de quem oferece um percentual da verba como padrão. O valor sai de três perguntas, nesta ordem:
- Quem recebe? Se há agente público federal na lista, o teto já está dado: menos de 1% do teto constitucional, e distribuição generalizada. Se a lista é de clientes privados, o limite vem da política da sua empresa e, muitas vezes, da política de compliance do cliente, que pode proibir ou limitar o recebimento.
- Quantos recebem o mesmo item? Tiragem grande puxa o preço unitário para baixo e reforça o caráter de brinde. Item exclusivo para poucos pede justificativa mais clara.
- Qual trabalho o item faz? Lembrança de estande pede item barato e útil; agradecimento a um cliente estratégico pede item que mostre cuidado, não preço.
Some ao orçamento o que a etiqueta não mostra: gravação ou personalização, embalagem, cartão, frete, armazenagem e a equipe que monta e entrega. E lembre que, no lucro real, nada disso volta como dedução.
Como escolher brindes corporativos, passo a passo?
1. Comece pelo objetivo, não pelo catálogo
Escreva numa frase o que o brinde deve fazer: "fazer o visitante do estande lembrar da nossa marca na semana seguinte", "agradecer os vinte clientes que renovaram contrato". A frase elimina metade do catálogo antes de abri-lo.
2. Separe a lista de destinatários por regra
Divida a lista em clientes privados, agentes públicos (e de qual esfera), funcionários e parceiros. Cada grupo pode ter um item diferente, e o grupo dos agentes públicos tem limite fixo. Fazer isso antes evita a cena clássica do kit pronto que não pode ser enviado para metade dos contatos.
3. Escolha pela rotina de quem recebe
O item útil é o que entra na rotina: quem viaja usa o organizador de cabos, quem trabalha em campo usa a garrafa térmica, quem trabalha em casa usa o suporte de notebook. Brinde criativo e barato existe, mas criativo aqui quer dizer pertinente, não engraçado. O item que só faz sentido na foto do lançamento vai para a gaveta.
4. Aplique a marca com discrição
Logo enorme transforma o objeto em peça de propaganda que a pessoa não quer carregar. Aplicação pequena, bem-feita e coerente com a identidade visual faz o item durar. Peça amostra física antes de aprovar a produção: cor de gravação e acabamento raramente saem como no mockup.
5. Planeje o calendário de trás para a frente
Para brindes corporativos de final de ano, a pergunta "quando encomendar" se responde a partir da data de entrega: conte para trás o frete, a montagem dos kits, a produção, a amostra e a aprovação da arte. Peça a cada fornecedor o prazo por escrito para a quantidade que você precisa, porque ele muda com o volume e com a época, e reserve folga para refazer uma amostra.
6. Registre o que saiu e para quem
Uma planilha basta: data, item, valor unitário, destinatário, empresa ou órgão, e motivo. Ela responde ao contador, ao compliance e à pergunta de marketing que vem depois: quem recebeu, e o que aconteceu com essa relação.
Brinde é a única peça de marketing que vai parar na mesa do cliente. Se ela não aguenta uma auditoria, também não aguenta uma foto.
Brinde corporativo para clientes ou para funcionários: o que muda?
O mesmo item pode cumprir funções muito diferentes conforme quem recebe, e cada público traz uma pergunta própria:
| Destinatário | O que o brinde deve fazer | Pergunta antes de comprar |
|---|---|---|
| Cliente privado | Agradecer, marcar renovação, manter a marca à vista | A política do cliente permite receber? Há limite de valor? |
| Agente público federal | Cortesia institucional, sem destinatário escolhido | Vale menos de 1% do teto e é distribuído de forma generalizada? |
| Funcionário | Boas-vindas, reconhecimento, pertencimento | O RH e o contador avaliaram o tratamento trabalhista e tributário? |
| Visitante de evento ou estande | Lembrança e motivo para voltar a falar com a empresa | O item leva a um próximo passo (contato, site, demonstração)? |
Elaborado pela Alliance Comunicação.
Para funcionários, o brinde conversa com a comunicação interna e com a cultura, e o critério de escolha muda: o item deve ter a cara da empresa por dentro, não a de uma campanha. Como esse tipo de entrega pode ter reflexos trabalhistas e tributários que fogem deste texto, vale passar pelo RH e pelo contador antes de virar rotina.
Quais os erros mais comuns com brindes corporativos?
- Orçar como se o imposto devolvesse parte do custo. No lucro real, a Lei 9.249 veda a dedução; o custo cheio fica com a empresa.
- Mandar o mesmo kit para toda a carteira. Inclusive para quem é agente público, ou para clientes cuja política de compliance proíbe receber.
- Chamar de brinde o que é presente. Item escolhido para quem decide sobre o seu contrato não é brinde, por mais barato que seja.
- Condicionar o brinde à compra ou a um sorteio sem perceber. "Os 100 primeiros ganham" é mecânica de promoção comercial, com rito próprio.
- Escolher pelo catálogo, não pela rotina de quem recebe. O item vai para a gaveta e a verba some sem lembrança nenhuma.
- Não registrar nada. Sem a planilha, ninguém responde quem recebeu o quê, e o próximo pedido repete os erros do anterior.
Como montar uma política de brindes em cinco linhas?
Política de brindes não precisa ser um manual. Precisa responder, antes do pedido, às perguntas que o contador e o compliance fariam depois. Cinco linhas resolvem a maior parte dos casos:
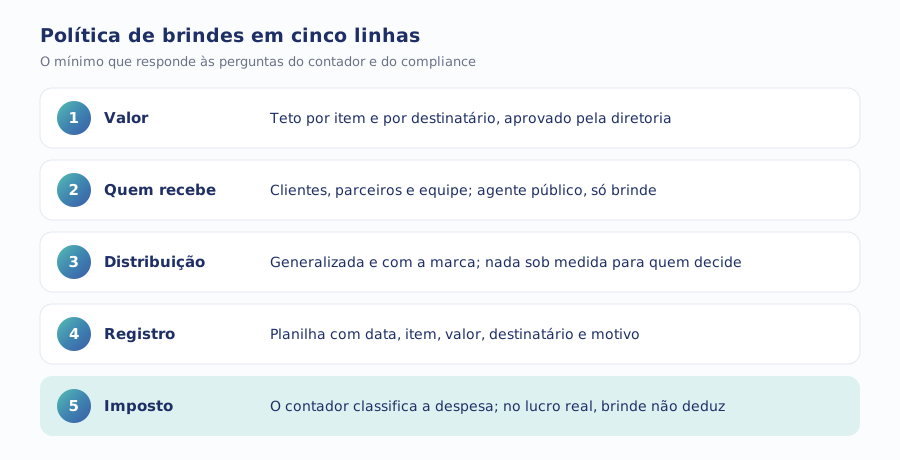
O teto de valor é decisão da empresa, não da lei, exceto para agente público federal. Defina-o em reais, por item e por destinatário no ano, para evitar que três brindes baratos somem um presente. A linha de imposto não exige que o marketing entenda de tributação: exige que o contador veja o pedido antes do pagamento e diga como lança.
Se a empresa tem programa de integridade, a política de brindes cabe nele. Se não tem, estas cinco linhas são um começo razoável, e vale submetê-las ao jurídico ou ao compliance antes de circular.
Como medir se o brinde funcionou?
Brinde raramente gera venda rastreável, e fingir que gera atrapalha. Meça o trabalho que o item foi escalado para fazer. Em estande, conte quantos contatos qualificados saíram junto com o brinde e quantos voltaram depois do evento. Em kit de relacionamento, acompanhe se os clientes que receberam responderam, agendaram ou renovaram em proporção diferente dos que não receberam, sabendo que não é prova de causa.
Um QR code ou endereço próprio no cartão do kit ajuda a medir o próximo passo. E a planilha de registro, cruzada com o CRM, mostra o custo por relacionamento mantido. Os mesmos cuidados que valem para medir uma ativação de marca valem aqui: definir o indicador antes, comparar com um grupo que não recebeu e não atribuir ao brinde o que a equipe comercial fez.
Por onde começar?
Antes de abrir o catálogo, faça três coisas: escreva o objetivo do brinde numa frase, divida a lista de destinatários por regra (cliente privado, agente público, funcionário) e mande o pedido ao contador antes da compra. Com isso, o resto é escolha de produto.
Quando o brinde faz parte de algo maior (um estande, uma convenção, uma ação de relacionamento com a carteira), ele deve nascer do mesmo roteiro da experiência. É esse o trabalho da Alliance em live experience e eventos: planejar a ação inteira, do objetivo ao item que fica na mesa do cliente. E se a dúvida for anterior, sobre onde a marca está perdendo relacionamento, o diagnóstico de marketing gratuito mostra quais frentes pedem atenção primeiro.