Pergunte a três pessoas da mesma empresa quanto custa trazer um cliente e é comum ouvir três números. O gestor de mídia abre o Google Ads e lê R$ 200. O diretor comercial soma a equipe e chega a alguns milhares. O financeiro fecha o mês e apresenta outro valor, que não bate com nenhum dos dois. Ninguém está mentindo: cada um dividiu custos diferentes por coisas diferentes, em períodos diferentes.
Este guia mostra a fórmula do custo de aquisição de clientes (CAC), mas vai além dela. Explica por que o "Custo / conv." do Google Ads não é CAC, monta o CAC em três camadas que cada leitor da empresa pode usar sem brigar com os outros, mostra como alinhar o gasto ao ciclo de venda e trata do ponto que quase nenhum guia de marketing menciona: a comissão de venda, que a contabilidade pode lançar de um jeito diferente do que o painel de marketing espera.
O que é custo de aquisição de clientes (CAC)?
CAC é quanto a empresa gasta, em média, para conquistar um cliente novo. A conta junta os custos de marketing e de vendas de um período e divide pelo número de clientes que passaram a comprar nesse mesmo esforço. O resultado é um valor em reais por cliente, não por lead, por clique ou por visita.
Como métrica, o CAC responde a uma pergunta de gestão: o cliente que entra paga o esforço de trazê-lo? Sozinho, ele não diz se o número é bom ou ruim. Ganha sentido quando comparado com a margem que cada cliente deixa ao longo do tempo e com o prazo que a empresa leva para recuperar o investimento.
Dois detalhes da definição mudam tudo na prática. O primeiro é o numerador: quais custos entram. O segundo é o denominador: o que conta como cliente novo e em que data ele entra na conta. Quase toda divergência de CAC dentro de uma empresa nasce de uma dessas duas escolhas, feitas sem que ninguém as escreva.
Como calcular o custo de aquisição de clientes?
A fórmula base é curta: CAC = (custos de marketing + custos de vendas) ÷ clientes novos. O cuidado está em definir os dois lados antes de fazer a conta, e em manter a mesma definição mês a mês para que a série histórica seja comparável.
Veja um exemplo ilustrativo, com números redondos de uma empresa B2B hipotética. No mês, ela investiu R$ 20.000 em mídia paga, gastou R$ 30.000 com o time de marketing e pré-vendas, R$ 5.000 com CRM e automação e R$ 10.000 com a agência. Fechou 10 contratos novos e pagou R$ 1.500 de comissão por contrato.
- CAC de mídia: R$ 20.000 ÷ 10 = R$ 2.000 por cliente.
- CAC operacional: (20.000 + 30.000 + 5.000 + 10.000) ÷ 10 = R$ 6.500 por cliente.
- CAC cheio: (65.000 + 15.000 de comissões) ÷ 10 = R$ 8.000 por cliente.
No mesmo mês, se o Google Ads registrou 100 conversões de formulário, a coluna "Custo / conv." mostraria R$ 200. É um número correto, mas responde a outra pergunta. Entre ele e o CAC cheio do exemplo há uma diferença de 40 vezes, e é essa distância que costuma surpreender a diretoria quando o painel de mídia vira argumento de orçamento.
Qual a diferença entre CAC e o "Custo / conv." do Google Ads?
A coluna que o gestor vê na plataforma tem definição oficial, e ela explica por que não serve como CAC. Segundo a ajuda do Google Ads, o "Custo / conv." divide o custo pelo número da coluna "Conversões", e essas colunas são lançadas na data do clique.
Três consequências saem dessa definição. A primeira: o custo é só a mídia daquela conta, sem salário, ferramenta, agência ou comissão. A segunda: o divisor é conversão, ou seja, aquilo que a conta marcou como meta, que pode ser formulário, clique no WhatsApp, ligação ou compra. A terceira: a conversão volta para o dia do clique, então um lead que virou cliente em março pode estar contado em janeiro.
| Custo / conv. (Google Ads) | CAC | |
|---|---|---|
| O que divide | Custo de mídia da conta | Custos de marketing e vendas (em camadas) |
| Por quanto divide | Conversões marcadas na conta (lead, formulário, compra) | Clientes novos que pagaram |
| Data de referência | Data do clique no anúncio | Data definida pela empresa: contrato ou primeiro pagamento |
| Fonte do dado | Plataforma de anúncio | CRM e financeiro |
| Para que serve | Otimizar lance, palavra-chave e anúncio | Decidir verba, preço e meta comercial |
| Quem deve ler | Gestor de mídia | Diretoria, comercial e financeiro |
Definição do Custo / conv. conforme a Ajuda do Google Ads; comparação elaborada pela Alliance
Há um caso em que os dois números se aproximam: quando a conversão marcada na conta é a venda e não o lead. Em e-commerce, com a compra como meta principal, o custo por conversão chega perto do CAC de mídia, embora ainda conte compras repetidas de quem já era cliente. Em venda consultiva, a aproximação depende de devolver a venda do CRM ao Google Ads, como mostramos no guia sobre conversões offline e o CRM que devolve a venda à campanha.
Quais custos entram na conta do CAC?
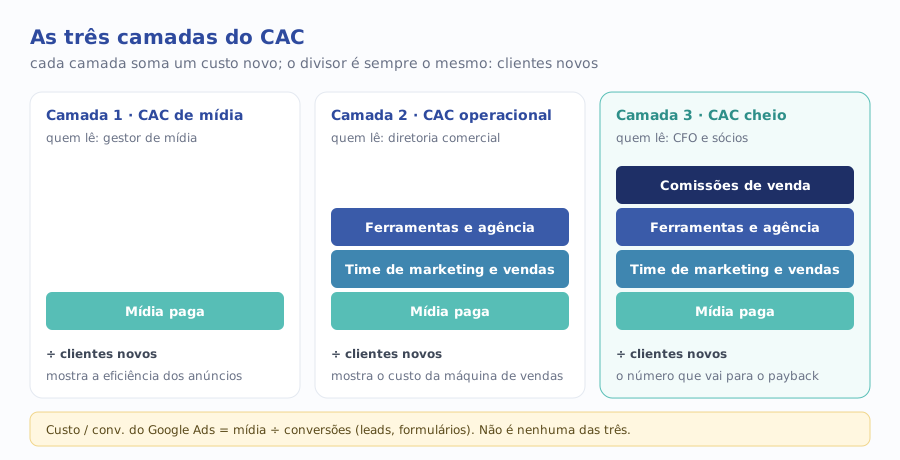
A resposta honesta é: depende de para quem é o número. Em vez de escolher uma versão e brigar pelas outras, vale montar o CAC em três camadas. Cada uma acrescenta um grupo de custos e todas usam o mesmo denominador, os clientes novos, o que permite ler uma ao lado da outra sem confusão.
Camada 1: CAC de mídia
Soma só o investimento em anúncios de todas as plataformas e divide pelos clientes novos. É a camada mais fácil de calcular e a mais útil para comparar canais entre si. Não serve para decidir se o negócio é sustentável, porque deixa de fora quase todo o custo de vender.
Camada 2: CAC operacional
Acrescenta salários e encargos do time de marketing e de vendas, ferramentas (CRM, automação, enriquecimento de dados, assinatura de plataformas), agência e produção de conteúdo. Quando uma pessoa divide o tempo entre aquisição e atendimento de clientes atuais, entra só a parte dedicada a conquistar clientes novos. É o número que mostra quanto custa a máquina comercial.
Camada 3: CAC cheio
Soma as comissões de venda pagas sobre os contratos novos. É a camada que o financeiro precisa para calcular o tempo de retorno, e é a que mais provoca divergência, porque a comissão tem um tratamento contábil próprio, explicado na próxima seção.
Por que a comissão de venda complica o CAC?
Porque o painel de marketing e o balanço olham para ela de formas diferentes. Para o marketing, comissão é um custo de aquisição pago no mês em que o contrato é fechado. Para a contabilidade de empresas que seguem as normas brasileiras alinhadas ao IFRS, ela pode virar ativo e ser reconhecida no resultado aos poucos.
O mesmo pronunciamento separa as coisas com clareza. O item 93 diz que os custos para obter contrato que a empresa teria de qualquer jeito, fechando ou não o negócio, vão para despesa quando incorridos. Salário do vendedor, mídia e ferramenta estão nesse grupo. Já a comissão só existe porque o contrato foi assinado, e por isso é o exemplo de custo incremental. O item 99 manda amortizar o ativo de forma consistente com a entrega do serviço ao cliente.
Na prática, imagine um contrato de 36 meses com comissão de R$ 1.500 paga na assinatura. Se a empresa aplicar o item 91, o resultado do mês pode mostrar só a parcela amortizada, enquanto o caixa registrou a saída inteira. O CAC calculado a partir da demonstração de resultado fica menor que o CAC calculado pelo caixa, e nenhum dos dois está errado. Se o contrato for de um ano ou menos, a empresa pode usar o expediente prático do item 94 e lançar tudo como despesa, e a diferença desaparece.
O CAC do marketing e o do CFO raramente batem porque um conta a comissão quando ela sai do caixa e o outro, quando ela é reconhecida no resultado.
A recomendação prática é calcular o CAC gerencial pelo caixa, comissão inteira no mês da venda, e deixar documentado. Quem decide sobre verba quer saber quanto dinheiro saiu para trazer o cliente. A forma como a contabilidade reconhece cada item é decisão do contador da empresa, e vale conversar com ele antes de comparar os dois relatórios em reunião.
Como alinhar o período do gasto ao ciclo de venda?
A fórmula pede custos e clientes "do período", mas o cliente que assina em março foi atraído, muitas vezes, pelo anúncio de janeiro. Dividir o gasto de março pelos clientes de março mistura dois meses diferentes. Em meses de verba crescente o CAC parece melhor do que é; em meses de corte, parece pior.
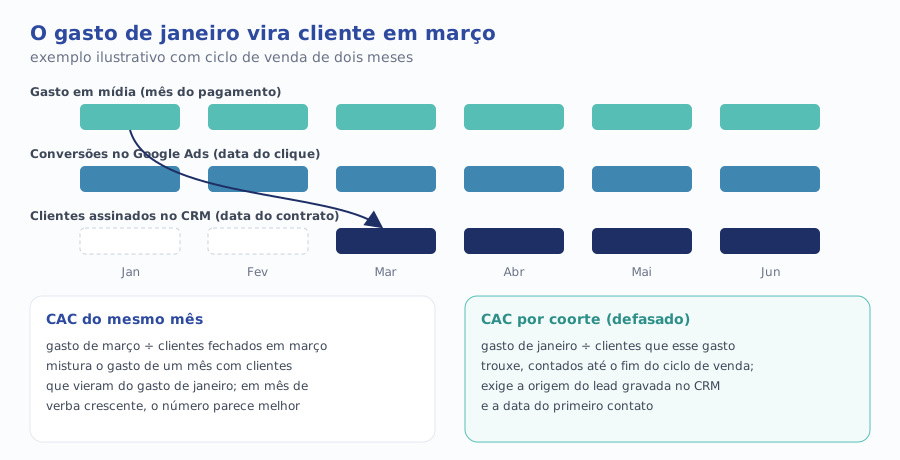
Há dois jeitos de corrigir. O mais simples é defasar a conta pelo ciclo médio de venda: se a empresa leva cerca de 60 dias entre o primeiro contato e o contrato, divide-se o gasto de janeiro pelos clientes de março. O mais preciso é o CAC por coorte: soma-se o custo de um mês e contam-se, ao longo do ciclo, os clientes cujo primeiro contato aconteceu naquele mês.
O CAC por coorte depende de dois campos no CRM: a origem do lead e a data do primeiro contato, preservada mesmo depois que o negócio muda de etapa. É um problema parecido com o das datas que não batem entre plataformas, que tratamos no artigo sobre por que Google Ads, GA4 e CRM não batem no dashboard de marketing. Aqui, o ponto é outro: escolher uma data de referência para o cliente e usá-la sempre.
Para empresas com ciclo curto, como a maioria do varejo on-line, o CAC do mesmo mês costuma bastar. Para venda consultiva, com ciclos de 60, 90 ou 180 dias, a defasagem não é refinamento: é o que separa um número útil de um número enganoso.
Como montar o CAC na prática, passo a passo?
O cálculo leva minutos. O que leva tempo é organizar os dados para que ele possa ser repetido todo mês sem discussão. A sequência abaixo é a que usamos em projetos de BI e dashboards de marketing e vendas.
1. Escreva a definição de cliente novo
Decida se cliente novo é quem assinou o contrato, quem pagou a primeira fatura ou quem passou do período de teste. Decida também se a volta de um ex-cliente conta. Registre a regra num documento que marketing, vendas e financeiro conheçam.
2. Liste os custos de cada camada
Monte uma tabela com cada linha de custo e a camada a que ela pertence: mídia, time, ferramentas, agência, comissões. Para pessoas com função mista, defina um percentual de dedicação à aquisição e revise-o a cada semestre.
3. Puxe os clientes do CRM, não da plataforma de anúncio
A plataforma conta conversões; o CRM conta clientes. O denominador vem sempre do sistema onde o contrato é registrado, com a origem do lead preenchida. Sem esse campo, dá para calcular o CAC geral, mas não o CAC por canal.
4. Escolha o alinhamento de período
Meça o ciclo médio de venda a partir dos negócios fechados nos últimos meses e decida entre CAC do mesmo mês, defasado ou por coorte. Use a mesma escolha em toda a série.
5. Calcule as três camadas lado a lado
Publique as três no mesmo painel, com a definição de cada uma visível. A diretoria lê o CAC cheio, o comercial acompanha o operacional e o time de mídia compara canais pelo CAC de mídia. É a separação de leitores que detalhamos no guia de KPI de marketing e o painel que o CFO lê.
Como calcular o CAC de uma campanha ou de um canal?
O CAC por canal usa só os clientes cuja origem registrada no CRM é aquele canal e só os custos atribuíveis a ele. Para mídia paga, a conta é direta: investimento do canal dividido pelos clientes vindos dele. Para canais sem verba de mídia, como orgânico ou indicação, entram os custos de produção de conteúdo, ferramentas e horas dedicadas.
Os custos compartilhados, como o salário do vendedor que atende leads de todos os canais, podem ser rateados pela proporção de oportunidades de cada origem. Uma alternativa mais simples é calcular por canal só o CAC de mídia e deixar o operacional e o cheio para a visão consolidada. É menos preciso, mas evita discussões sobre critério de rateio que não mudam a decisão.
O CAC de uma campanha específica segue a mesma lógica, com uma ressalva: campanhas curtas geram poucos clientes, e o número oscila muito. Para decisões de campanha, o custo por oportunidade qualificada costuma ser mais estável e chega antes; o CAC entra quando a amostra de clientes for suficiente para não depender de um ou dois contratos.
Como usar o CAC junto com o LTV e o payback?
O CAC é metade de uma comparação. A outra metade é o valor que o cliente deixa enquanto compra da empresa, o LTV (lifetime value). Quando o lucro bruto acumulado por cliente supera com folga o CAC cheio, a aquisição se paga; quando fica abaixo, cada cliente novo aumenta o prejuízo.
Para quem precisa de uma resposta mais rápida, o indicador útil é o CAC payback: o número de meses para o cliente devolver o custo de aquisição. A conta é CAC ÷ (receita mensal do cliente × margem bruta). No exemplo deste artigo, com CAC cheio de R$ 8.000 e um cliente que paga R$ 2.000 por mês com 60% de margem bruta, o retorno leva cerca de 6,7 meses.
O payback só é confiável com o CAC cheio. Usar o CAC de mídia nessa conta encurta artificialmente o prazo e leva a empresa a acelerar verba antes de ter caixa para sustentar o crescimento.
Quais os erros mais comuns no cálculo do CAC?
- Usar o custo por conversão da plataforma como CAC. Ele divide só mídia por leads ou formulários, e o resultado costuma ser muitas vezes menor que o custo real por cliente.
- Contar clientes que voltaram como novos. Recompra e renovação não são aquisição; misturá-las reduz o CAC sem que nada tenha melhorado.
- Esquecer as comissões. Em vendas consultivas, elas podem ser uma das maiores linhas do custo de aquisição.
- Ignorar o ciclo de venda. Comparar o gasto de um mês com clientes de outro faz o CAC subir e descer por motivos de calendário.
- Mudar a definição no meio da série. Incluir a agência num trimestre e tirar no seguinte torna a comparação inútil.
- Calcular sem origem no CRM. Sem o campo de origem preenchido, o CAC por canal vira estimativa.
- Comparar com o CAC da contabilidade sem saber como a comissão foi lançada. Se ela foi reconhecida como ativo, o número do resultado será menor que o do caixa.
O que muda no CAC por tipo de negócio?
A estrutura das três camadas vale para qualquer empresa, mas o peso de cada uma e o alinhamento de período mudam bastante conforme o modelo de venda.
| Tipo de negócio | Camada que mais pesa | Alinhamento de período | Cuidado principal |
|---|---|---|---|
| E-commerce | Mídia paga | Mesmo mês costuma bastar | Separar primeira compra de recompra |
| SaaS e assinatura | Time e ferramentas | Defasado pelo ciclo do teste ou da demonstração | Comissão sobre contrato longo pode ser ativada pela contabilidade |
| Serviços B2B | Time comercial e comissões | Por coorte, ciclos de meses | Origem do lead e data do primeiro contato no CRM |
| Negócio local | Mídia e atendimento | Mesmo mês ou semana | Venda por telefone ou balcão sem registro de origem |
| Indústria e distribuição | Equipe de campo e eventos | Por coorte, ciclos longos | Rateio de feiras e visitas entre canais |
Elaborado pela Alliance a partir de projetos de BI de marketing e vendas
Comparar o próprio CAC com médias de mercado é tentador, mas raramente útil. As tabelas por setor que circulam na internet não informam quais custos entraram nem como os clientes foram contados. A comparação que mais orienta decisões é com o próprio histórico, calculado com a mesma definição.
Por onde começar a medir o CAC da sua empresa?
- Escreva, numa página, a definição de cliente novo e a lista de custos de cada camada.
- Confirme que o CRM guarda a origem do lead e a data do primeiro contato em todos os negócios.
- Meça o ciclo médio de venda dos últimos seis meses e escolha o alinhamento de período.
- Calcule as três camadas dos últimos três meses e compare com o custo por conversão do Google Ads.
- Converse com a contabilidade sobre como a comissão de venda está sendo reconhecida.
- Coloque o CAC cheio ao lado do payback no painel da diretoria e revise a definição a cada semestre.
Se você quer saber onde estão as lacunas de dados e de mensuração antes de montar o painel, o diagnóstico gratuito de marketing da Alliance avalia a maturidade de dados e mensuração junto com as outras dimensões do seu marketing e aponta por onde começar.